固定收益 · 第 56 章
固定收益债券估值:价格与收益率(Fixed-Income Bond Valuation: Prices and Yields)
CFA 一级 · 固定收益 · 第 56 章 · 约 36 分钟
本章学习目标
- LOS 56.a 在付息日或两个付息日之间,根据到期收益率(yield to maturity, YTM)计算债券价格(应计利息(accrued interest)、净价(flat price)和全价(full price))。
- LOS 56.b 说明价格与票面利率(coupon rate)、期限和 YTM 的关系,包括凸性(convexity)和向面值回归(pull to par)。
- LOS 56.c 描述矩阵定价法(matrix pricing)如何给不交易或交易不活跃的债券定价。
模块 56.1
固定收益债券估值:价格与收益率(Fixed-Income Bond Valuation: Prices and Yields)
本章把固定利率债券的价值看作其承诺现金流的现值(present value),分别在付息日和两个付息日之间估值,并把价格和票面利率(coupon rate)、期限、收益率联系起来。考生要会做这几件事:对任何付息频率计算债券价格或 YTM;把全价拆成净价和应计利息;解释价格为什么向面值(par value)靠拢;用矩阵定价法估计流动性(liquidity)差的债券的收益率。
LOS 56.a — 在付息日和两个付息日之间给债券定价
价格 = 承诺现金流的现值
债券的价值等于每一笔承诺票息(coupon)和本金(principal)的现值之和。使这个和等于市场价格的那个单一折现率(discount rate),就是到期收益率(yield to maturity, YTM),也叫市场折现率(market discount rate)。已知 YTM 可以算出价格;已知价格也可以反解 YTM。
每年付息一次的债券(annual-pay bond),剩余 年,票息为 ,面值为 :
每半年付息一次的债券(semiannual-pay bond),用半年票息 、期利率(periodic rate) 和 期:
核心概念
同样的思路适用于任何年付息次数(periodicity):每季度付息的债券用 、 和 期。报价的 YTM 是名义年利率(stated annual rate),即每期收益率乘以每年的期数。只有债券每年付息一次时,它才是有效年利率(effective annual rate, EAR)。所以半年付息债券的每期收益率就是报价 YTM 除以 2,不开平方。
**零息债券(zero-coupon bond)**只有一笔现金流,所以 ,其中 是每年的期数。
例(年付与半年付): 一只 6 年期、票面利率 4.5% 的债券,按 YTM 5.5% 估值,每 100 面值的价格如下。
- 每年付息:
N = 6, I/Y = 5.5, PMT = 4.5, FV = 100, CPT PV = −95.00,价格为 95.00。 - 每半年付息:
N = 12, I/Y = 2.75, PMT = 2.25, FV = 100, CPT PV = −94.95,价格为 94.95。
在 TI BA II Plus 上,保持 P/Y = C/Y = 1 和 END 模式,输入每期数值,并先清空工作表([2ND] [CLR TVM])。算出的 PV 是负数:它是买方付出的现金,而 PMT 和 FV 是收到的现金。利率按百分数输入(5.5% 输入 5.5)。
例(求 YTM): 一只 8 年期、票面利率 3%、半年付息的债券,价格为 94.00:N = 16, PV = −94, PMT = 1.5, FV = 100, CPT I/Y = 1.94。这是半年收益率,所以名义 YTM 。如果 PV 和 PMT、FV 输入成同一符号,计算器会报错。
投资者实际赚到 YTM 需要三个条件:(1)持有到到期日(maturity);(2)发行人(issuer)按时支付每一笔承诺款项;(3)每笔票息都按同一个 YTM 再投资。
应计利息、净价和全价
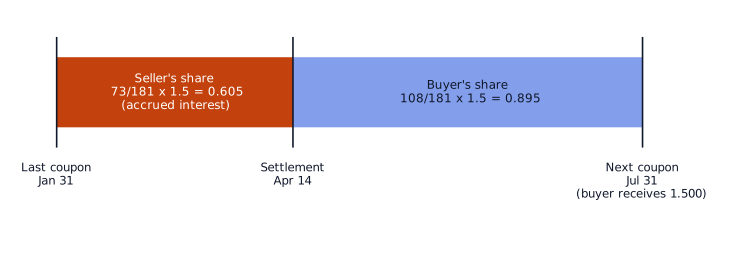
交易通常在两个付息日之间结算。买方拿到下一期的全部票息,但其中一部分是卖方赚的。这一部分就是应计利息(accrued interest):
其中 是从上一个付息日到**结算日(settlement date)**的天数, 是这个付息期的天数。下图用的是后面的例子。
| 计息天数惯例(day-count convention) | 天数怎么算 | 常见用途 |
|---|---|---|
| 实际/实际(actual/actual) | 按计息期和付息期内的实际日历天数 | 政府债券(government bond) |
| 30/360 | 每月算 30 天,每年算 360 天 | 公司债券(corporate bond) |
例: 一只每年付息、票面利率 3.6% 的债券在 2025 年 10 月 12 日付息,一笔交易在 2026 年 1 月 3 日结算。按 30/360,计息天数为 ,所以每 100 面值的 。按实际/实际,天数为 ,所以 。
- 净价(flat price),英文也叫 clean price或报价(quoted price),不含应计利息。按净价报价,价格就不会每天上涨、每到付息日又往下跳。
- 全价(full price),也叫发票价格(invoice price)或含息价格(dirty price),是买方实际支付的金额:全价 = 净价 + 应计利息,所以净价 = 全价 − 应计利息。
核心概念
在两个付息日之间给债券估值,先算全价,再减去 AI:
- 用剩余票息,算出债券在上一个付息日的价格()。
- 按每期 YTM ,把这个价值向前复利已经过去的那部分期间:。
- 净价 。
例: 一只票面利率 3%、半年付息的政府债券(government bond),付息日为 1 月 31 日和 7 月 31 日,YTM 为 3.4%。一笔交易在 2026 年 4 月 14 日结算,还剩 8 次付息。实际天数 ,。
:N = 8, I/Y = 1.7, PMT = 1.5, FV = 100, CPT PV = −98.516。全价 。。净价 。净价和 不相等。
例题详解:公司债券的全价和净价
一只公司债券(corporate bond)票面利率 5.4%,每年 3 月 15 日和 9 月 15 日各付息一次,采用 30/360 计息,2030 年 9 月 15 日到期。一笔交易在 2026 年 6 月 27 日结算,YTM 为 4.6%。计算每 100 面值的应计利息、全价和净价。
第 1 步:上一次付息在 2026 年 3 月 15 日,还剩 9 次半年票息,每次 2.7。按 30/360,计息天数为 ,付息期为 180 天。
第 2 步:按每期收益率 ,算上一个付息日的价值:N = 9; I/Y = 2.3; PMT = 2.7; FV = 100; CPT PV = −103.22。
第 3 步:全价 。
第 4 步:应计利息 。
第 5 步:净价 。
结果:买方每 100 面值支付全价 104.56,债券的报价(净价)为 103.03。两者都高于面值,和票面利率(5.4%)高于 YTM(4.6%)的情况一致。
常见考试陷阱(56.a)
- 半年付息或季度付息的债券用了年度的 N、I/Y 和 PMT:三个输入都要换成每期数值。例子中 6 年期、票面利率 4.5%、半年付息、YTM 5.5% 的债券,用年度输入得到 95.00,而不是 94.95。
- 从发行日起算年数,而不是用剩余期限。题目问未来某日的价格时,用那一天的剩余期数定价;当初的买入价格无关。
- 把报价当成实际支付的金额。卖方收到的是全价,即报价加应计利息。
- 把应计利息加到上一个付息日的价值上,或把应计利息和现金流一起折现。两种做法都不对。在 4 月 14 日的例子里,把 AI 加到 上得到的全价是 99.121,而不是 99.188。
- 给**递延付息债券(deferred coupon bond)**估值时,当成从第 1 年就开始付息。每笔票息要从实际支付的那一年折现;递延使价格明显低于其他条件相同、立即开始付息的债券。
LOS 56.b — 价格、票息、期限和收益率的关系
核心概念
| 票面利率与 YTM | 价格与面值 | 名称 |
|---|---|---|
| 票面利率 > YTM | 价格 > 面值 | **溢价(premium)**债券 |
| 票面利率 = YTM | 价格 = 面值 | 平价债券(par bond) |
| 票面利率 < YTM | 价格 < 面值 | **折价(discount)**债券 |
票面利率低于 YTM,有时叫不足票息(deficient coupon);票面利率高于 YTM,叫超额票息(excessive coupon)。
**无期权债券(option-free bonds)**在其他条件相同时,有以下几条关系:
- 反向关系。 YTM 越高,价格越低;YTM 越低,价格越高。
- 票息效应。 收益率变动相同时,低票息债券的价格比高票息债券的价格更敏感。
- 期限效应。 收益率变动相同时,长期债券的价格比短期债券的价格更敏感。
- 凸性(convexity)。价格—收益率曲线是凸的。收益率变动幅度相同时,收益率下降带来的价格上涨大于收益率上升带来的价格下跌。收益率上升时,价格下降,而且降得越来越慢。
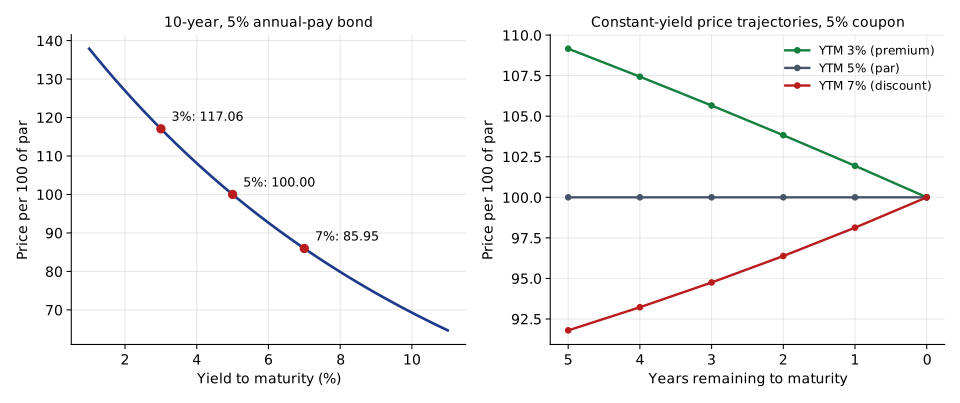
左图中,10 年期、票面利率 5%、每年付息的债券,YTM 为 3% 时价值 117.06,5% 时为 100.00,7% 时为 85.95。收益率下降 2 个百分点,价格上涨 17.06;收益率上升 2 个百分点,价格只下跌 14.05。
向面值回归(pull to par):不论收益率是多少,临近到期时债券价格都会收敛到面值。YTM 保持不变时,价格走过的路径就是恒定收益率价格轨迹(constant-yield price trajectory):
- 溢价债券的价格随时间下降到面值。右图(YTM 3%)中,价格从 109.16 降到 107.43,一直降到 100。
- 折价债券的价格上升到面值。YTM 为 7% 时,价格从 91.80 升到 93.23,一直升到 100。
- 平价债券(par bond)只要 YTM 等于票面利率,价格就一直等于面值。
- 收益率为正时,零息债券(zero-coupon bond)是折价债券,所以收益率不变时,它的价格稳步上升到面值。
反过来推也成立。如果过了一段时间,折价债券的价格没变,它的 YTM 一定上升了:恒定收益率下价格本应上涨,价格不变就说明收益率更高。溢价债券价格不变,则 YTM 一定下降了。
常见考试陷阱(56.b)
- 把敏感度方向弄反。低票息和长期限对应更高的价格敏感度。
- 以为价格对收益率上升比对收益率下降更敏感。凸性(convexity)使情况正好相反。
- 以为债券会一直保持发行时的溢价(premium)或折价(discount)状态。要看的是今天的 YTM 和票面利率的比较。
- 忘了即使收益率不变,单是时间流逝也会改变非平价债券的价格。
LOS 56.c — 矩阵定价法
矩阵定价法(matrix pricing)用来估计不交易或交易不活跃(即流动性低)的债券的 YTM,进而得到价格。它用的是信用质量相同或非常接近、票息和期限相近、交易活跃的债券的 YTM 观察值。没有期限完全相同的可比债券时,分析师用线性插值(linear interpolation):
做法分四步:
- 选出有交易的可比债券,记下它们的 YTM。
- 如果几只可比债券期限相同,取它们收益率的平均值。
- 在目标债券期限两侧的两个期限之间插值。
- 用估计出的 YTM 折现目标债券的现金流,得到价格。
例: 要给一只交易稀少的 4 年期、票面利率 5%、每年付息的债券定价。评级相同的可比债券收益率为 3.9%(一只 3 年期债券),以及 5.0% 和 5.2%(两只 7 年期债券)。7 年期的平均值为 5.1%,插值收益率为 ,价格为 N = 4, I/Y = 4.2, PMT = 5, FV = 100, CPT PV = −102.89。
另一种基于利差的做法用来确定新发债券的收益率:
- 找一只同一发行人(issuer)或同一行业、信用质量相近的存量债券。
- 计算它相对同期限政府债券收益率基准(benchmark)的利差,必要时对基准收益率插值。
- 把这个利差加到新债券期限对应的基准收益率上。
例: 2 年期和 4 年期政府债券(government bond)收益率分别为 1.60% 和 2.20%,一只存量 3 年期 AA 级公司债券(corporate bond)收益率为 3.05%。插值得到的 3 年期政府债券收益率为 1.90%,所以利差为 1.15%。新发的 4 年期 AA 级债券收益率应约为 。
常见考试陷阱(56.c)
- 用发行人的资本成本或违约概率(probability of default)模型来做矩阵定价,而不用可比交易债券的收益率。
- 从错误的一端插值,或者目标期限不在中点时直接把两个收益率取平均。在 4 年期的例子里,3.9% 和 5.1% 的平均值是 4.5%,而不是 4.2%。
- 用利差法时,拿期限不匹配的基准来算利差。用 4 年期政府债券(government bond)收益率算 3 年期 AA 级债券的利差,得到 0.85%,新发债券收益率为 3.05%,而正确结果是 1.15% 和 3.35%。
答题技巧
- 比较票面利率和 YTM,不用计算就能知道价格高于、等于还是低于面值,落在面值错误一侧的选项可以直接排除。
- 过了一段时间,折价债券价格不变,说明 YTM 一定上升了;溢价债券价格不变,说明 YTM 一定下降了。只问方向时不必重新定价。
本节要点
- 债券价格是票息和本金(principal)按 YTM 折现的现值;半年付息债券用票息 、期利率(periodic rate) 和 期。
- 报价的 YTM 是名义年利率(stated annual rate),即每期收益率乘以每年期数;只有每年付息一次的债券,它才是有效年利率(effective annual rate, EAR)。
- 只有持有到期、发行人(issuer)支付每一笔承诺款项、每笔票息都按同一 YTM 再投资,投资者才能赚到 YTM。
- 两个付息日之间,全价等于上一个付息日的价值按每期 YTM 复利,;应计利息为 ,全价减去应计利息得到净价(报价)。
- 政府债券(government bond)的应计利息通常按实际/实际计算,公司债券(corporate bond)按 30/360 计算。
- 票面利率高于 YTM 的债券溢价(premium)交易,等于 YTM 的平价交易,低于 YTM 的折价(discount)交易。
- 对无期权债券(option-free bonds),其他条件相同时,票息越低、期限越长,价格对收益率变动越敏感;凸性(convexity)使收益率下降带来的涨幅大于同等幅度上升带来的跌幅。
- 矩阵定价法根据信用质量、票息和期限非常接近的交易债券的收益率,估计不交易或交易不活跃债券的 YTM,在目标期限两侧的期限之间做线性插值。
随堂小测
Five years ago, Kessler Freight Lines sold 25-year bonds with a 5.5% annual coupon, paid semiannually, to finance new rail terminals. The bonds now yield 5.2%. The price of the bonds per 100 of par is closest to:
查看答案和解析
正确答案: A
只有剩余 20 年(40 个半年期)的现金流有意义。票面利率 5.5% 高于收益率 5.2%,所以债券溢价(premium)交易。
剩余期限 年,所以 ;;期收益率 。
计算器 BA II Plus(设为 P/Y = C/Y = 1,END 模式;先用 [2ND] [CLR TVM] 清空):N = 40; I/Y = 2.6; PMT = 2.75; FV = 100; CPT PV = −103.70。
其他选项为什么错
- B. 102.32 把剩余年数 当成了半年期数。应为 40 期。
- C. 96.39 把票面利率和收益率弄反了(票面利率 5.2%,按每半年 2.75% 折现)。结果是折价(discount),而这只债券实际上是溢价债券。
本题要点 从今天起算剩余期限,再换算成期数。发行日无关。
练习题
With respect to a bond traded between coupon dates, accrued interest:
查看答案和解析
正确答案: A
应计利息是下一期票息中属于卖方的部分:票息乘以从上一个付息日到结算日(settlement date)占整个付息期的比例。买方会拿到下一期的全部票息,所以把这部分作为全价的一部分付给卖方。
其中 = 从上一次付息到结算日的天数, = 付息期的天数。
其他选项为什么错
- B. 下一期票息中卖方没有赚到的部分属于买方。应计利息是卖方已经赚到的部分。
- C. 应计利息不是单独拿来折现的一笔现金流。全价是上一个付息日的 PV 向前复利到结算日,再从全价中减去应计利息得到净价。
本题要点 应计利息 = 当期票息中卖方已赚到的部分;全价 = 净价 + AI。
Holding all other features constant, which of the following statements about option-free bonds is most accurate?
查看答案和解析
正确答案: A
其他条件相同时,期限越长,债券价值中来自远期现金流的部分越多,所以收益率变动相同时价格反应更大。低票息债券也比高票息债券更敏感。
无期权债券(option-free bonds)的敏感度小结:
- 期限越长,价格越敏感。
- 票息越低,价格越敏感。
- 由于凸性(convexity),收益率下降带来的价格涨幅大于同等幅度上升带来的价格跌幅。
其他选项为什么错
- B. 价格—收益率关系是凸的,所以价格对收益率下降比对同等幅度的上升更敏感:收益率越低,债券价格的敏感度越高。
- C. 关系正好相反。低票息债券更敏感,因为它的价值中有更大比例来自到期支付的本金。
本题要点 期限长、票息低 = 价格敏感度高;凸性使收益率下降时更有利。
Marguerite Olsen wants to estimate the yield to maturity of a non-traded 7-year, annual-pay bond rated A. Actively traded A-rated bonds yield 4.10% at a 5-year maturity and 5.60% at a 10-year maturity. Using matrix pricing, the estimated YTM for the non-traded bond is closest to:
查看答案和解析
正确答案: C
矩阵定价法在评级相同、有交易的可比债券收益率之间做线性插值。7 年期位于 5 年到 10 年之间五分之二的位置。
其他选项为什么错
- A. 5.00% 从错误的一端套用了五分之二的权重()。
- B. 4.85% 是两个收益率的简单平均。只有 7 年恰好是 5 年和 10 年的中点时,这样做才对。
本题要点 按距离较短期限的远近成比例插值。
本章题库共 53 道题。 去题库全部练习。
本章要点
- 从今天起算剩余期限,再换算成期数。发行日无关。
- 应计利息 = 当期票息中卖方已赚到的部分;全价 = 净价 + AI。
- 期限长、票息低 = 价格敏感度高;凸性使收益率下降时更有利。
- 按距离较短期限的远近成比例插值。