固定收益 · 第 60 章
利率风险与收益(Interest Rate Risk and Return)
CFA 一级 · 固定收益 · 第 60 章 · 约 30 分钟
本章学习目标
- LOS 60.a 计算并解释固定利率债券的收益来源:票息(coupon)和本金(principal)、再投资收益(reinvestment income),以及相对于账面价值(carrying value)的资本利得或损失(capital gain or loss)。
- LOS 60.b 说明债券的持有期收益率(holding period return, HPR)如何取决于其麦考利久期(Macaulay duration)与投资期限(investment horizon)的差距,即久期缺口(duration gap)。
- LOS 60.c 定义、计算并解释麦考利久期:它是收到债券各笔现金流所需时间的加权平均,权重为各笔现金流的现值(present value, PV)。
模块 60.1
利率风险与收益(Interest Rate Risk and Return)
本章梳理固定利率债券的收益来源,说明在投资期限(investment horizon)内市场价格风险(market price risk)和再投资风险(reinvestment risk)如何此消彼长。考生要会计算投资期收益率(horizon yield),会算相对账面价值(carrying value)的资本利得或损失,能解释久期缺口(duration gap),并能计算和解释麦考利久期(Macaulay duration)。
LOS 60.a — 固定利率债券的收益从哪里来
投资固定利率债券,收益有三个来源:
- 发行人(issuer)承诺支付的票息(coupon)和本金(principal)。
- 再投资收益(reinvestment income):在持有期内把票息再投资所赚的利息。
- 债券到期(mature)前卖出时的资本利得或损失(capital gain or loss)。
本章始终假设发行人按时支付每一笔款项(没有信用风险(credit risk)),票息按债券当时的**到期收益率(yield to maturity, YTM)**再投资。
投资期收益率
投资期限是投资者打算持有债券的时间,可以短于债券的期限。投资期收益率(年化的投资期收益)是把买入价变成期末总价值的年复利收益率:
其中 是以年计的投资期限。票息加再投资收益,等于票息年金(annuity)按再投资利率计算的终值(future value, FV)。反过来推:要达到目标收益率所需的再投资收益,等于买入价按该收益率在投资期限内复利得到的金额,减去收到的票息和本金(或卖出价)。
*例:*一只 4 年期、票息 3%、每年付息的债券,以 4% 的 YTM 买入,价格为 96.370(N = 4, I/Y = 4, PMT = 3, FV = 100, CPT PV)。持有到期,票息按 4% 再投资,票息累积到 ,其中 是再投资收益。期末价值 ,,即买入时的 YTM。
五个关键结论
核心概念
| 情形(YTM 的变动都发生在第一个付息日之前) | 实现收益率与买入时 YTM 相比 |
|---|---|
| YTM 不变,持有到期 | 等于 YTM |
| YTM 不变,到期前卖出 | 等于 YTM(按账面价值卖出) |
| YTM 上升(下降),持有到期 | 更高(更低);只有再投资收益变化 |
| YTM 上升,投资期限短(短于债券的麦考利久期,LOS 60.b) | 更低;卖出价下跌的影响占主导 |
| YTM 下降,投资期限长(长于债券的麦考利久期,LOS 60.b) | 更低;再投资收益减少的影响占主导 |
接着上面的例子:如果买入后 YTM 立即变为 4.75%,持有到期,票息累积到 12.882,实现收益率为 4.03%(> 4%)。如果改为一年后卖出,价格为 95.212,一年期收益率为 (< 4%)。如果 YTM 变为 3.25%,持有到期的收益率为 3.97%,一年期收益率却是 。所有持有到期的情形中,实现收益率都落在原 YTM 和新的再投资利率之间。
利率风险(interest rate risk)的两个来源
- 市场价格风险(价格风险(price risk)):投资期末能以什么价格卖出债券不确定。收益率越高,价格越低。
- 再投资风险:票息再投资能赚多少收益不确定。收益率越高,再投资收益越多。
所以收益率上升会压低卖出价,却增加再投资收益;收益率下降正好相反。哪种影响更大,取决于投资期限。持有到期的投资者没有价格风险(债券按面值兑付),只有再投资风险。在第一个付息日就卖出的投资者,还没有从再投资的票息上赚到任何利息,所以只面临价格风险。
| 投资期限 | 主导风险 |
|---|---|
| 短 | 市场价格风险 > 再投资风险 |
| 长(到期) | 再投资风险 > 市场价格风险 |
其他条件相同时,票息越高(要再投资的现金越多)、期限越长(再投资的时间越长),再投资风险越大。持有到期的零息债券(zero-coupon bond)没有再投资风险。
资本利得和损失:账面价值
如果 YTM 不变,债券价格沿恒定收益率价格轨迹(constant-yield price trajectory)向面值(par value)靠拢:折价债券(discount bond)价格上升趋向面值,溢价债券(premium bond)价格下降趋向面值。任一日期在这条轨迹上的价格就是债券的账面价值:买入价加上已摊销(amortization)的折价(或减去已摊销的溢价)。资本利得或损失按卖出价减账面价值计算,不是卖出价减买入价。沿轨迹的价格变动属于利息收入(增加折价债券的利息,减少溢价债券的利息),所以永远不算资本利得或损失。
*例:*一只 10 年期、票息 6%、每半年付息的债券,以 7% 的 YTM 买入。三年后(还剩 14 个半年期)以 96.10 卖出。账面价值:N = 14, I/Y = 3.5, PMT = 3, FV = 100, CPT PV = −94.54。资本利得 (每 100 面值)。持有到期,或按买入时的 YTM 卖出,都没有资本利得或损失。
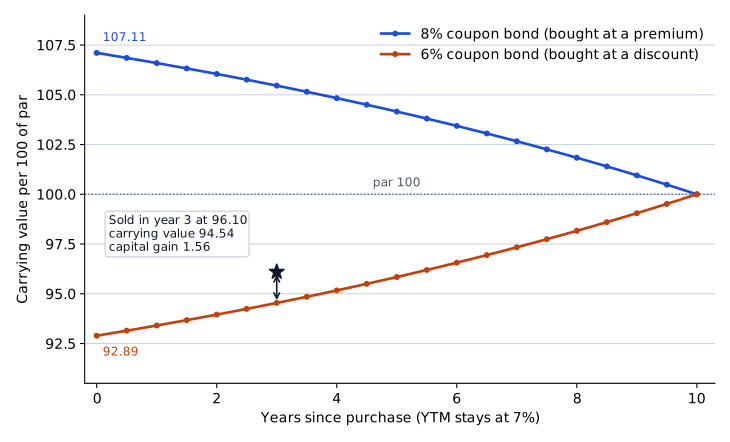
图中画出两只以 7% YTM 买入的 10 年期债券的价格轨迹,并标出上面例子中的卖出点。
零息债券也一样:价格向面值(face value)靠拢的增值是利息收入。只有 YTM 变化使价格偏离账面价值时,到期前卖出才产生资本利得或损失。
常见考试陷阱
- 以为不管再投资利率是多少都能赚到 YTM。持有到期、票息按票面利率(coupon rate)再投资时,溢价债券赚得比 YTM 多,折价债券赚得比 YTM 少。
- 拿买入价或面值来衡量资本利得。图中票息(coupon) 8% 的债券以 107.11 买入,三年后以 106.00 卖出,虽然卖出价低于买入价,资本利得却是 。上面账面价值例子中那只 10 年期、票息 6% 的债券,以买入价 92.89 为准会算出 3.21 的利得,以面值为准会算出 3.90 的损失,正确答案是 1.56 的利得。
- 以为 YTM 上升会降低持有到期债券的收益率。只有再投资收益变化,所以收益率上升。
LOS 60.b — 持有期收益率(holding period return)、麦考利久期与投资期限
价格风险(price risk)和再投资风险(reinvestment risk)方向相反,所以存在一个投资期限,让两者大致抵消。这个期限就是债券的麦考利久期,即收到各笔现金流的加权平均时间(计算见 LOS 60.c)。投资期限等于麦考利久期时,买入后 YTM 立即发生一次性变动,投资期收益率仍约等于买入时的 YTM:再投资收益的增加(减少)抵消卖出价的损失(利得)。
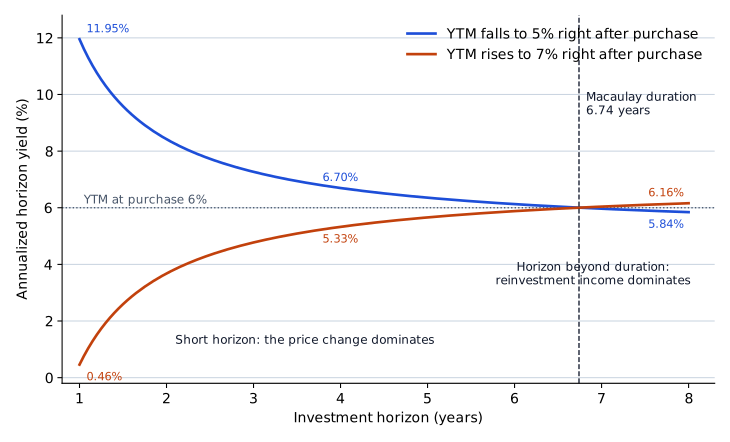
图中是一只 8 年期、票息(coupon) 5%、每年付息的债券,以 6% 的 YTM 买入(价格 93.79,麦考利久期 6.74 年),买入后 YTM 立即变为 5% 或 7%。投资期限为一年时,价格变动占主导:YTM 下降时投资期收益率为 11.95%,上升时为 0.46%。投资期限拉长,价格效应变小,因为卖出时离到期更近,价格更接近面值;再投资效应变大,因为再投资的票息更多、时间更长。投资期限等于麦考利久期时两种效应抵消,两条线都经过 6%。过了这一点排序反转:持有到期时,YTM 上升的情形赚 6.16%,下降的情形赚 5.84%。
久期缺口为:
核心概念
| 久期缺口 | 投资期限与 MacDur 比较 | 主要风险敞口 | 不利情形 |
|---|---|---|---|
| 正久期缺口(positive duration gap) | 投资期限 < MacDur | 市场价格风险 | 利率上升 |
| 零 | 投资期限 = MacDur | 两种风险大致抵消 | — |
| 负久期缺口(negative duration gap) | 投资期限 > MacDur | 再投资风险 | 利率下降 |
*例:*某投资者投资期限 7 年,持有的债券麦考利久期为 5.5 年。缺口为 年(负)。收益率下降会降低实现收益率,因为再投资收益的减少超过卖出价的上升。
常见考试陷阱
- 投资期限短于期限,并不说明价格风险(price risk)占主导;要拿投资期限和麦考利久期比。
- 负久期缺口意味着利率下降才是威胁;它并没有把再投资风险降到最低。
- 只要久期缺口不为零,就有风险敞口。只有投资期限等于麦考利久期,两种风险才大致抵消。
LOS 60.c — 计算和解释麦考利久期
(年度)麦考利久期是各笔承诺现金流支付前年数的加权平均。每个权重等于一笔现金流按 YTM 折现的现值(present value)除以债券的全价(full price):
核心概念
每笔现金流的贡献是它的权重乘以支付前的年数。对普通附息债券,最后一笔支付(最后一期票息加本金)权重最大,对久期的贡献也最大。
步骤:(1)按 YTM 给债券定价。(2)按 YTM 折现每笔现金流。(3)每个现值除以价格得到权重,权重之和为 1。(4)每个权重乘以对应现金流的支付时间,再把乘积相加。
例:(前面那只 4 年期、票息 3% 的债券,YTM 4%,价格 96.370)
| 年 | 现金流 | 按 4% 折现的现值 | 权重 |
|---|---|---|---|
| 1 | 3 | 2.885 | 0.0299 |
| 2 | 3 | 2.774 | 0.0288 |
| 3 | 3 | 2.667 | 0.0277 |
| 4 | 103 | 88.045 | 0.9136 |
年。
每半年付息的债券用同样方法算出的久期以半年期为单位,除以 2 换算成年。零息债券的麦考利久期等于期限;附息债券的麦考利久期短于期限。
解释
| 指标 | 含义 |
|---|---|
| 麦考利久期 | 收到现金流的加权平均时间;价格风险与再投资风险相互抵消的投资期限 |
| 修正久期(modified duration),见 Reading 61 | YTM 变动 1% 时价格变动的近似百分比 |
为什么在这个期限上能抵消:零息债券持有到期,两种风险都没有,因为没有东西要再投资,也不用提前卖出。麦考利久期把附息债券的各笔现金流浓缩成一个等价的支付日期,所以投资期限与这个日期吻合的投资者,处境大致相当于持有零息债券。
常见考试陷阱
- 麦考利久期是时间指标(年),是用来匹配投资期限的久期。“收益率变动 1% 时价格变动的百分比”是修正久期(modified duration)的含义。
- 麦考利久期不是收回本金所需的时间。本金在到期日(maturity)才收回。
- 权重要用现值,不能用未折现的现金流;结果也不要再除以 (那样得到的是修正久期)。以例子中 4 年期、票息(coupon) 3% 的债券为例,用未折现权重得到 3.84 年,除以 1.04 得到 3.68,正确答案是 3.82 年。
答题技巧
- 买入后 YTM 立即一次性变动、债券持有到期时,实现收益率落在原 YTM 和新的再投资利率之间,超出这个区间的选项可以直接排除。
- 零息债券的麦考利久期等于期限,不用做加权计算。
本节要点
- 固定利率债券的收益来自承诺的票息(coupon)和本金(principal)、票息再投资的收益,以及到期前卖出产生的资本利得或损失。
- 每笔款项按时支付、票息(coupon)按 YTM 再投资时,无论持有到期,还是在 YTM 不变时提前卖出,实现收益率都等于买入时的 YTM。
- 收益率上升压低卖出价,但增加再投资收益;投资期限短时市场价格风险(price risk)占主导,投资期限长时再投资风险占主导。
- 资本利得或损失等于卖出价减去恒定收益率价格轨迹(constant-yield price trajectory)上的账面价值,所以沿这条轨迹的价格变动算利息收入,不算利得或损失。
- 投资期限等于债券的麦考利久期时,买入后 YTM 立即一次性变动,投资期收益率仍约等于买入时的 YTM。
- 久期缺口 = 麦考利久期 − 投资期限;正缺口使投资者通过价格风险(price risk)暴露于利率上升,负缺口使投资者通过再投资风险暴露于利率下降。
- 麦考利久期是收到债券各笔现金流的加权平均时间,每个权重等于该现金流按 YTM 折现的现值(present value)除以全价;附息债券的麦考利久期短于期限。
- 其他条件相同时,票息(coupon)越高、期限越长,再投资风险越大;持有到期的零息债券(zero-coupon bond)没有再投资风险。
随堂小测
A wealth manager tells a client: "When you invest in a bond for a given horizon, your return comes from the coupons you collect plus the difference between what you paid and what you receive when you sell the bond or it matures." The wealth manager's description is:
查看答案和解析
正确答案: A
固定利率债券的收益有三个来源:票息(coupon)和本金(principal)、票息的再投资收益,以及到期前卖出时的资本利得或损失。这位经理的说法包括了票息和价格/本金差额,却漏掉了投资期限内把票息再投资所赚的利息。
其他选项为什么错
- B. 这个说法漏掉了再投资收益。对投资期限长、票息高的债券,再投资收益可能占收益的很大一部分。
- C. 持有到期的债券确实没有资本利得或损失,但这不是这个说法的问题所在。它已经考虑到债券按面值到期兑付。
本题要点 债券收益的三个来源:票息和本金、再投资收益、到期前卖出的资本利得或损失。
练习题
Dmitri Volkov bought a 15-year, 4% semiannual-coupon bond at a yield to maturity of 5.2%. Four years later, he sells it for 92.10 per 100 of par. Per 100 of par, Volkov realizes:
查看答案和解析
正确答案: A
资本利得或损失以账面价值为基准衡量。账面价值是收益率一直保持买入时 5.2% YTM 时债券在卖出日的价格。卖出价 92.10 高于账面价值,所以 Volkov 有资本利得。
4 年后的账面价值(还剩 11 年 = 22 个半年期,按买入时 YTM;P/Y = C/Y = 1, END):N = 22, I/Y = 2.6, PMT = 2, FV = 100, CPT PV = −90.043。
作为参照,买入价为 87.608(N = 30, I/Y = 2.6, PMT = 2, FV = 100)。
其他选项为什么错
- B. 4.49 是卖出价与买入价之差()。其中一部分上涨()是折价(discount)沿恒定收益率路径的正常增值,属于利息收入。
- C. 7.90 的损失是卖出价与面值之差()。面值只在到期时才有意义。
本题要点 账面价值是剩余现金流按原 YTM 折现的 PV,资本利得等于卖出价减账面价值。
A pension fund must make a single payment in eight years. The trustees want any change in the income from reinvesting coupons to be roughly offset by an opposite change in the price at which the bonds are sold at the horizon. Which measure of the bonds' duration should they set equal to eight years?
查看答案和解析
正确答案: C
债券的麦考利久期等于投资者的投资期限时,收益率变动使再投资收益和卖出价发生大小大致相等、方向相反的变化。把组合的麦考利久期定为八年,久期缺口为零,两种风险相互平衡。
其他选项为什么错
- A. 修正久期(modified duration)等于麦考利久期除以(1 + 每期收益率),衡量的是价格变动的百分比敏感度。
- B. 有效久期(effective duration)衡量价格对基准(benchmark)曲线移动的敏感度(用于含嵌入式期权(embedded options)的债券),不是用来匹配投资期限的指标。
本题要点 让麦考利久期与投资期限相等,可以平衡价格风险(price risk)和再投资风险(reinvestment risk)。
Rafael Quintero calculates a Macaulay duration of 3.46 for a four-year, option-free corporate bond. The best interpretation of 3.46 is that it measures:
查看答案和解析
正确答案: B
麦考利久期是收到债券现金流的加权平均时间(本题为 3.46 年),权重是每笔现金流的现值占债券价格的比例。它短于 4 年的期限,因为票息(coupon)在最后一笔支付之前就已收到。
其他选项为什么错
- A. 久期指标一般用来描述价格敏感度,但这是修正久期(modified duration)的含义(收益率变动 1% 时价格变动的百分比)。
- C. 本金在到期时、也就是四年后偿还。3.46 是所有现金流的平均时间。
本题要点 麦考利久期以年为单位:收到现金流的 PV 加权平均时间。
本章题库共 23 道题。 去题库全部练习。
本章要点
- 债券收益的三个来源:票息和本金、再投资收益、到期前卖出的资本利得或损失。
- 账面价值是剩余现金流按原 YTM 折现的 PV,资本利得等于卖出价减账面价值。
- 让麦考利久期与投资期限相等,可以平衡价格风险(price risk)和再投资风险(reinvestment risk)。
- 麦考利久期以年为单位:收到现金流的 PV 加权平均时间。