固定收益 · 第 61 章
基于收益率的债券久期指标及其性质(Yield-Based Bond Duration Measures and Properties)
CFA 一级 · 固定收益 · 第 61 章 · 约 28 分钟
本章学习目标
- LOS 61.a 定义、计算并解释修正久期(modified duration)(精确值和近似值)、金额久期(money duration)和基点价格值(price value of a basis point, PVBP)。
- LOS 61.b 说明期限(maturity)、票面利率(coupon rate)、收益率水平如何影响债券的久期(duration)和利率风险(interest rate risk)。
模块 61.1
基于收益率的债券久期指标及其性质(Yield-Based Bond Duration Measures and Properties)
本章把久期转化为价格敏感度指标,并说明哪些因素让债券价格对收益率变动更敏感或更不敏感。考生要会计算修正久期、近似修正久期(approximate modified duration)、金额久期(money duration)和 PVBP,能用它们估算价格变动,并能解释期限、票息(coupon)和收益率水平如何影响利率风险。
LOS 61.a — 修正久期、金额久期与 PVBP
修正久期
**修正久期(ModDur)**把麦考利久期(Macaulay duration)转化为价格敏感度指标(麦考利久期见 Reading 60)。用麦考利久期除以 1 加债券的每期收益率:
只要收益率为正,修正久期就小于麦考利久期。
修正久期是到期收益率(yield to maturity, YTM)变动 1%(100 bp)时价格变动的近似百分比:
核心概念
*例:*一只 6 年期、票面利率(coupon rate) 4%、每年付息的债券,按 5% 的收益率定价为 94.924,麦考利久期为 5.435。。如果 YTM 上升 30 bp,价格应下跌约 。一只半年付息债券,麦考利久期 7.2 年,YTM 为 6%,则 。
换算也可以反过来做:。题目给出修正久期、却问久期缺口(duration gap)时,就要做这一步,因为久期缺口(见 Reading 60)用的是麦考利久期。*例:*一只半年付息债券,YTM 为 5%,修正久期为 9.20,则麦考利久期为 年。投资期限为 7 年的投资者,久期缺口为 年,主要面临利率上升的风险。
近似修正久期
把收益率略微调低、略微调高,分别给债券重新定价,就能估算修正久期:
核心概念
- = YTM 下降 YTM 时的价格; = YTM 上升 YTM 时的价格; = 当前价格。
- 分母中的 2 把价格上涨和价格下跌取平均;除以 把变动额转成百分比。
从几何上看,连接两个重新定价点的直线,斜率与价格-收益率曲线在当前价格处的切线几乎相同。所以用这条斜率的绝对值除以 ,就近似得到修正久期;收益率变动取得越小,近似越准。
以这只 6 年期债券为例:收益率为 4.9% 时价格为 95.4172,5.1% 时为 94.4345,所以 。
久期是直线估计
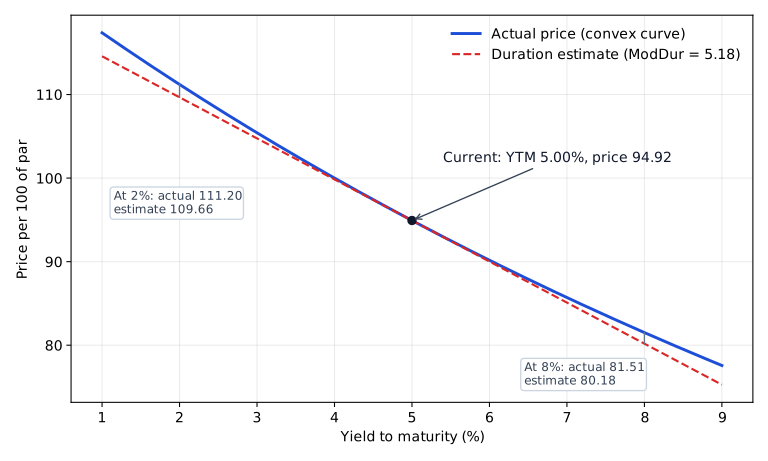
无期权债券(option-free bonds)价格与收益率的真实关系呈凸性(convex)。久期在当前收益率处画一条切线,所以收益率小幅变动时估计得好,大幅变动时误差较大。收益率大幅变动时,只用久期会低估收益率下降带来的价格上涨,高估收益率上升带来的价格下跌。
金额久期与 PVBP
金额久期(又称美元久期(dollar duration))用货币单位表示价格敏感度:
**基点价格值(PVBP)**是 YTM 变动 1 bp 时债券全价(full price)的货币变动额。分别按 ±1 bp 重新定价,再取平均:
如果 和 是每 100 面值(par value)的价格,头寸的 PVBP 为 。
*例:*仍以这只 6 年期债券为例,用未经四舍五入的修正久期 5.176,每 100 面值的金额久期 。面值 $3 million 的头寸价值 $2,847,720,金额久期约为 $14.74 million,所以收益率上升 1 bp,头寸价值约减少 $1,474(即 PVBP)。
常见考试陷阱
- YTM 要写成小数:50 bp = 0.005。写成 0.05,久期会小 10 倍;写成 0.5,会小 100 倍。以这只 6 年期债券为例,把 10 bp 的变动写成 0.01,得到 0.518,而不是 5.18。
- 近似修正久期分母里的 2 不能漏,基数要用 (不是 或 )。以 6 年期债券为例,漏掉 2 得到 10.35,用 作基数得到 5.15,正确结果是 5.18。
- 半年付息债券重新定价时,N = 年数 × 2,I/Y = YTM/2,但收益率变动按年化数值表述。算 PVBP 时,年化收益率变动 1 bp,期利率(periodic rate)只变动 0.5 bp;近似修正久期公式里的 YTM 是年化变动。
- 修正久期的分母用 YTM,票面利率(coupon rate)与除数无关。以 6 年期、票面利率 4% 的债券为例,除以 1.04 得到 5.23,而不是 5.18。
- 债券不按面值(par value)交易时,用面值代替全价会算错金额久期(money duration)。以例子中面值 $3 million 的头寸为例,用面值算出约 $15.53 million,而不是 $14.74 million。
例题详解:半年付息债券的近似修正久期与 PVBP
一只 5 年期债券,票面利率 4.4%,半年付息,按半年付息债券基准(semiannual bond basis)计算的收益率为 5.6%。估值日恰好是付息日,所以全价等于报价(quoted price)。投资者持有面值 $2,000,000。把收益率分别下调 10 bp 和上调 10 bp,重新定价,估算该债券的修正久期,再计算头寸的金额久期和 PVBP。
第 1 步。当前价格:N = 10; I/Y = 2.8; PMT = 2.2; FV = 100; CPT PV = −94.8292。
第 2 步。YTM 为 5.5% 时,期利率(periodic rate)为 2.75%:N = 10; I/Y = 2.75; PMT = 2.2; FV = 100; CPT PV = −95.2480。YTM 为 5.7% 时,期利率为 2.85%:N = 10; I/Y = 2.85; PMT = 2.2; FV = 100; CPT PV = −94.4127。
第 3 步。。代入的变动是年化变动 0.001,尽管每个期利率只变动了 5 bp。
第 4 步。头寸价值 。金额久期 。
第 5 步。PVBP 。
结果。近似修正久期为 4.40,头寸的金额久期约为 $8.35 million,收益率变动 1 bp,头寸价值约变动 $835。
LOS 61.b — 利率风险由什么决定
其他条件不变时:
核心概念
| 特征 | 对久期/利率风险的影响 | 原因 |
|---|---|---|
| 期限更长 | 通常更高 | 远期现金流对折现率变动更敏感 |
| 票面利率更高 | 更低 | 更多价值来自较早的现金流 |
| 到期收益率更高 | 更低 | 收益率越高,价格-收益率曲线越平坦 |
| 时间推移 | 两个付息日之间久期平滑下降,每到付息日略微跳升 | 距下一次付款的时间重新变为一个完整付息期 |
价格-收益率曲线的斜率直观反映利率风险。同一张图上的几只债券如果在当前收益率处价格相同(例如都按面值交易),曲线在该处最陡的那只修正久期最高。
- **零息债券(zero-coupon bond)**的麦考利久期等于其期限,所以期限和收益率相同时,它的利率风险高于任何附息债券。
- 期限效应只是“通常”成立:期限很长的折价债券(discount bonds),久期可能随期限延长而下降,逐渐接近**永续年金(perpetuity)**的久期 。例如收益率为 8% 时,永续年金的麦考利久期为 。
- **浮动利率票据(floating-rate note, FRN)的票息按市场参考利率(market reference rate, MRR)**重置,所以价格风险(price risk)很小。其麦考利久期约等于距下一个重置日的时间。*例:*某 FRN 每三个月重置一次,当前付息期已过去一个月。无论最终到期日多远,其麦考利久期都约为 2 个月,即 年。
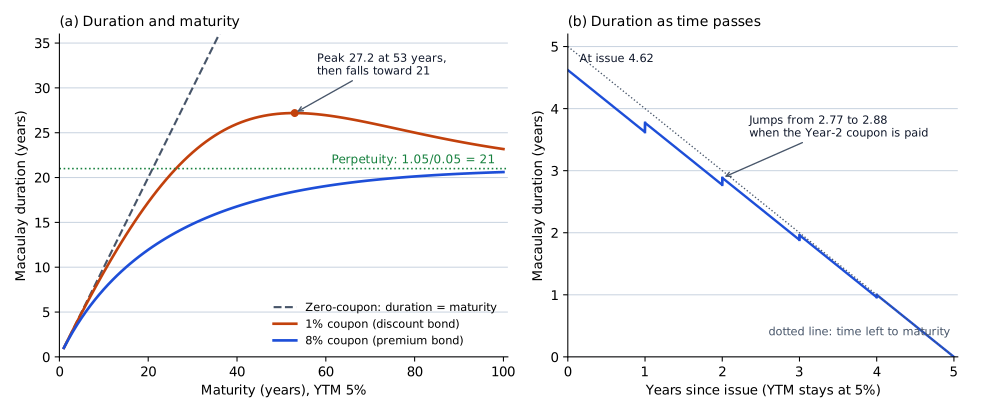
图(a)显示每年付息债券在 YTM 为 5% 时的期限效应,以零息债券为参照线。溢价债券(premium bond)的久期上升较慢,逐渐接近永续年金的久期 21。深度折价债券的久期会超过这个值,在期限约 53 年时达到峰值约 27.2,之后回落并趋近 21。图(b)显示一只 5 年期、票面利率(coupon rate) 4% 的债券在 YTM 不变时,麦考利久期随时间推移的锯齿形路径。
含嵌入式期权的债券(Reading 63 预览)
**可赎回债券(callable bond)**的利率风险低于其他条件相同的无期权债券(久期更短)。收益率下降时,赎回价格(call price)成为债券价格的上限。这限制了价格上涨空间,而且债券一旦被赎回,投资者还要承担再投资风险(reinvestment risk)。**可回售债券(putable bond)**在收益率高时价格波动较小,因为此时回售权价值上升,为价格提供下限。收益率低时回售权几乎没有价值,债券表现与无期权债券相近。
常见考试陷阱
- 几只债券不止一项特征不同时,要把各个因素放在一起权衡。期限相差很大时,影响通常超过票息上的小差别。
- 只看最终到期日可能误判。最终到期日很长的 FRN 久期很小;零息债券(zero-coupon bond)的久期也可能高于稍晚到期的附息债券。
答题技巧
- 浮动利率票据的麦考利久期约等于距下一个重置日的时间,与最终到期日无关,不需要做现金流加权。
- 同一张价格-收益率图上的几只债券在当前收益率处价格相同时,曲线在该收益率处最陡的那只修正久期最高。
本节要点
- ,其中 是每期收益率(半年付息债券、久期以年计时为 ),所以收益率为正时,修正久期小于麦考利久期。
- ;这一直线估计在收益率小幅变动时效果好,收益率大幅变动时,会低估收益率下降带来的价格上涨,高估收益率上升带来的价格下跌。
- , 用小数形式的年化收益率变动代入。
- 金额久期(money duration)等于修正久期乘以头寸全价,;PVBP 是收益率变动 1 bp 时全价的变动额,约等于金额久期 × 0.0001。
- 其他条件不变,票面利率(coupon rate)更高或 YTM 更高会降低久期,期限更长通常会提高久期;期限很长的折价债券,久期可能随期限延长而下降,趋近永续年金(perpetuity)久期 。
- 零息债券(zero-coupon bond)的麦考利久期等于其期限,所以期限和收益率相同时,它的利率风险高于任何附息债券。
- 可赎回债券(callable bond)的久期低于其他条件相同的无期权债券(option-free bonds);可回售债券(putable bond)在收益率高时价格波动较小,因为此时回售权为价格提供下限。
随堂小测
A 7-year, option-free, annual-pay bond with a 5% coupon is priced at $944.18 for each $1,000 of face value. Its Macaulay duration is 6.0444. Its modified duration is closest to:
查看答案和解析
正确答案: C
修正久期等于麦考利久期除以 1 加债券的每期收益率。先要根据价格求出 YTM;每年付息债券的每期收益率就是 YTM 本身。
求 YTM(P/Y = C/Y = 1, END):N = 7, PV = −944.18, PMT = 50, FV = 1,000, CPT I/Y = 6.00。
其他选项为什么错
- A. 5.868 除以的是 ,这是半年付息的调整;这只债券每年付息。
- B. 5.757 除以的是 1 加票面利率(1.05),而不是 1 加 YTM(1.06)。
本题要点 修正久期除以 1 加每期收益率(与票面利率无关),每期收益率要与付息频率一致。
练习题
An analyst uses modified duration alone to estimate how an option-free bond's price will respond to a 150 basis point decline in its yield. Compared with the actual price change, the estimate will most likely:
查看答案和解析
正确答案: A
久期是线性(切线)近似,而无期权债券(option-free bonds)的价格-收益率曲线是凸的。收益率大幅下降时,实际价格涨幅大于直线预测,所以只用久期会低估价格上涨;收益率大幅上升时,则会高估价格下跌。
其他选项为什么错
- B. 曲线位于切线上方,所以实际涨幅大于估计值。
- C. 久期只反映价格-收益率曲线的斜率,没有反映曲率(凸性)。150 bp 是大幅变动,误差很明显。
本题要点 只用久期:收益率大幅变动时,会低估价格上涨,高估价格下跌。
A portfolio holds $6 million par value of an option-free bond with a full price of 98.75 per 100 of par and an annual modified duration of 5.4. If the bond's yield to maturity rises by 15 basis points, the estimated change in the value of the position, based on its money duration, is closest to:
查看答案和解析
正确答案: C
金额久期(money duration)等于修正久期乘以头寸的全价价值。再乘以(小数形式的)收益率变动,就得到价值变动的货币金额估计;收益率上升,价值下降。
全价价值 。
与 PVBP 的联系:每个基点 ,。
其他选项为什么错
- A. −$479,925 把 15 bp 写成 0.015,而不是 0.0015。
- B. −$48,600 把修正久期乘在 $6 million 面值(par value)上,而不是 $5,925,000 的全价价值上。
本题要点 ;。
An option-free 20-year bond trades at a premium to par. If market interest rates rise, the bond's modified duration:
查看答案和解析
正确答案: C
其他条件不变,收益率越高,久期越低。价格-收益率曲线是凸的,收益率越高曲线越平坦,同样的收益率变动带来的价格变动百分比更小。无论债券溢价(premium)还是折价交易,这一点都成立。
其他选项为什么错
- A. 收益率下降时久期上升。收益率上升会使久期缩短。
- B. 修正久期通过现值权重和除数 两条途径受收益率水平影响,所以收益率变动时修正久期也会变。
本题要点 无期权债券(option-free bonds):收益率越高,久期越低;收益率越低,久期越高。
A 6-year floating-rate note resets its coupon to the market reference rate every six months. The most recent reset was two months ago. The note's Macaulay duration is closest to:
查看答案和解析
正确答案: A
票息每期按市场参考利率(market reference rate, MRR)重置,所以浮动利率票据(floating-rate note, FRN)的价格在每个重置日都回到面值(par value)附近。因此它的麦考利久期约等于距下一次重置的时间,而不是期限。
距下一次重置的时间 个月 年。
其他选项为什么错
- B. 0.50 年是一个完整的重置周期;六个月中已经过去了两个月。
- C. 6.00 年是最终期限。重置机制保护价格不受利率变动的影响,所以用期限会高估票据的久期。
本题要点 FRN 的久期约等于距下一个票息重置日的时间。
本章题库共 40 道题。 去题库全部练习。
本章要点
- 修正久期除以 1 加每期收益率(与票面利率无关),每期收益率要与付息频率一致。
- 只用久期:收益率大幅变动时,会低估价格上涨,高估价格下跌。
- ;。
- 无期权债券(option-free bonds):收益率越高,久期越低;收益率越低,久期越高。
- FRN 的久期约等于距下一个票息重置日的时间。