固定收益 · 第 59 章
利率期限结构:即期利率曲线、平价收益率曲线与远期利率曲线(The Term Structure of Interest Rates: Spot, Par, and Forward Curves)
CFA 一级 · 固定收益 · 第 59 章 · 约 25 分钟
本章学习目标
- LOS 59.a 定义即期利率(spot rate)和即期利率曲线(spot curve),并用每笔现金流各自的即期利率折现,为债券定价。
- LOS 59.b 定义平价利率(par rate)和远期利率(forward rate);计算平价利率,由即期利率求远期利率,由远期利率求即期利率,并用远期利率为债券定价。
- LOS 59.c 比较即期利率曲线、平价收益率曲线(par curve)和远期利率曲线(forward curve),以及三者在正常、倒挂和水平环境下的高低排列。
模块 59.1
利率期限结构:即期利率曲线、平价收益率曲线与远期利率曲线(The Term Structure of Interest Rates: Spot, Par, and Forward Curves)
本章用每笔现金流各自的即期利率(spot rate)为债券定价,并把即期利率、平价利率和远期利率(forward rate)联系起来。考生要会:用即期利率为债券定价,计算平价利率,由即期利率推出远期利率、由远期利率推出即期利率,用远期利率为债券定价,并说明即期利率曲线(spot curve)、平价收益率曲线(par curve)和远期利率曲线(forward curve)之间的关系。
LOS 59.a — 即期利率、即期利率曲线与用即期利率为债券定价
债券的到期收益率(yield to maturity, YTM)用同一个利率折现所有现金流。实际上,市场对每个日期适用不同的利率。未来某一日期单笔支付的市场折现率(discount rate),就是该期限的即期利率(spot rate)。零息债券(zero-coupon bond)只支付一次,所以它的 YTM 就是该期限的即期利率。因此即期利率也叫零息利率(zero-coupon rates)或零利率(zero rates)。收益率为正时,零息债券的全部收益来自价格向面值(par)上涨;没有票息(coupon)需要再投资。
即期利率曲线(spot curve)把同一类发行人(issuer)的即期利率(例如政府债即期利率)按期限画出来。曲线通常向上倾斜,即正常收益率曲线(normal yield curve),因为投资者把钱投得越久,要求的回报越高。期限较长的即期利率低于期限较短的即期利率时,曲线向下倾斜,称为倒挂(inverted)。
用即期利率定价
每笔现金流用与其日期对应的即期利率折现,再把现值(present value)相加:
这就是无套利价格(no-arbitrage price)(即**无套利估值(arbitrage-free valuation)方法)。如果债券以其他价格交易,交易商(dealer)可以把它剥离成若干零息部分(或用零息债券重新组合出这只债券),锁定无风险利润。没有套利(arbitrage)机会时,不管曲线是什么形状,市场价格都等于这个价值。市场价格与无套利价值之差,就是可能的套利利润。政府债券(government bond)用与每笔现金流期限对应的政府债即期利率(government spot rate)**估值;同一个日期适用同一个即期利率,不论这笔现金流属于哪只债券(20 年期债券第 6 年的票息,也用 6 年期即期利率折现)。
*例:*即期利率:,,。一只 3 年期、票息 4%、每年付息的债券:
它的 YTM(N = 3,PMT = 4,FV = 100,PV = −102.055,CPT I/Y)为 3.27%。YTM 是各即期利率按现金流加权的混合,主要由 决定,因为大部分现金在第 3 年收到。YTM 要作为债券的内部收益率(internal rate of return, IRR)求出;即期利率的简单平均或几何平均都得不到它。
常见考试陷阱
- 所有现金流都用最长期的即期利率(spot rate)折现,或都用第一个即期利率折现。以例子中 3 年期、票息 4% 的债券为例,全部按 3.3% 折现得 101.969,全部按 2.0% 折现得 105.768,正确答案是 102.055。
- 漏掉最后一期票息(到期时只折现本金(principal))。同一只债券只把第 3 年的 100 本金折现,得 98.426,而不是 102.055。
- 半年期现金流用年度即期利率(spot rate):半年付息的现金流要用 并按半年计期数,前提是利率按半年付息债券基准(semiannual bond basis)报价。
LOS 59.b — 平价利率、远期利率,以及即期利率与远期利率的互推
平价利率
**平价利率(par rate)是在给定即期利率曲线(spot curve)下,使某一期限债券的价格正好等于面值的票面利率(coupon rate)。也可以说,它是一只假想的平价债券(par bond)**的 YTM。对于期限 、每 100 面值票息为 的债券:
用上面的即期利率(2.0%、2.8%、3.3%),3 年期平价利率为 3.27%,略低于 3 年期即期利率。考试时直接代入中间的选项往往更快:价格低于 100,说明平价利率更高;价格高于 100,说明平价利率更低。
远期利率及其表示法
**远期利率(forward rate)**是今天约定、从未来某一日期开始的贷款利率。AyBy 表示 A 年后开始、期限 B 年的贷款:1y1y 是一年后开始的 1 年期利率,2y1y 是两年后开始的 1 年期利率,2y2y 是两年后开始的 2 年期利率。
无套利要求:按 N 年期即期利率投资 N 年,与按各远期利率逐年滚动投资,最终金额相同:
核心概念
两年的情形最能说明道理。投资者买 1 年期零息债券(zero-coupon bond)、拿 ,而不买利率更高()的 2 年期零息债券,第 1 年就少赚一些。只有第 2 年能拿到的利率足够高、可以追回差距,这个选择才合理。远期利率 1y1y 就是让两种方案最终金额相同的第 2 年利率。
*由远期利率求即期利率。*即期利率是各单期利率的几何平均数(geometric mean):
由即期利率求远期利率:
核心概念
*例:*设 ,,:
- 。开平方是把 2 年期远期利率年化。
- 反推回去:。
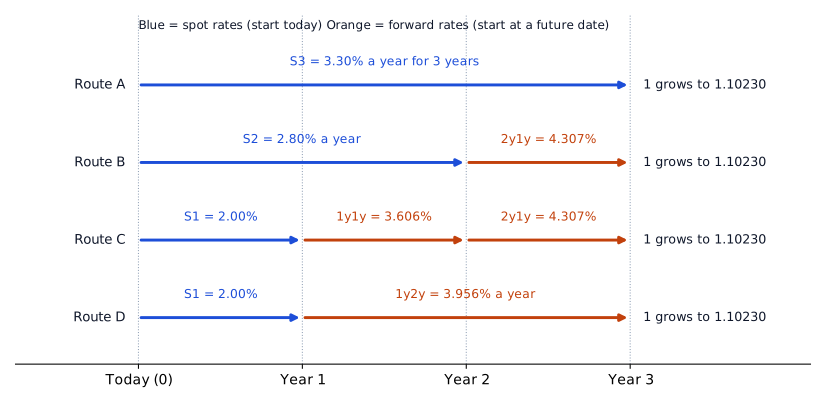
图中每条路径都把 1 在第 3 年变成 1.10230,所以时间轴上任何一个利率都可以由其他利率反推出来。例如 1 年期即期利率为 。
*近似检验:*远期利率 ≈ 两个“总”利率之差,例如 。可以用来筛选答案;精确值要考虑复利。多年期远期利率也能用这个捷径:。
*半年利率:*利率按**半年付息债券基准(semiannual bond basis)**报价时,用半年利率和半年期数计算,再把结果乘以 2(例如六个月后开始的 6 个月期利率 )。
例题详解:6 个月远期利率与半年付息债券定价
按半年付息债券基准,6 个月即期利率为 2.3%,1 年期即期利率为 3.1%。计算按半年付息债券基准表示的六个月后开始的 6 个月期利率(6m6m),并为一只每半年付息、票息 4.4% 的 1 年期债券定价(每 100 面值)。
第 1 步:半年即期利率:,。
第 2 步:半年远期利率:。按半年付息债券基准,。
第 3 步:债券 6 个月后支付 2.2,1 年后支付 102.2。价格 。
结果:6m6m 远期利率为 3.903%,债券价值为每 100 面值 101.279。
用远期利率为债券估值
每笔现金流用截至其日期的各单期利率(1 + 利率)连乘积折现:
这些连乘积就是即期利率的折现因子,所以价格还是同一个无套利价格。例:第 1–3 年利率分别为 2%、3% 和 3.5%,一只 3 年期、票息 4% 的债券价值为 。零息债券的定价方法相同,只有最后一项。
常见考试陷阱
- 用远期利率的算术平均数(arithmetic mean)代替几何平均数(geometric mean)。各利率差得越开,两者差距越大。
- 多年期远期利率(forward rate)忘了年化(开 次方),或者用除以 B 代替开方。以例子中的 1y2y 为例,不开方得 8.069%,除以 2 得 4.034%,正确答案是 3.956%。
- 指数错了一期:第 4 年到第 5 年的远期利率(forward rate)用 。
- 较晚的现金流只用一个远期利率(forward rate)折现,而不是用复利连乘。用例子中 2%、3% 和 3.5% 的利率,每笔现金流只按自己那一年的利率折现,得 108.29,而不是 103.37。
LOS 59.c — 比较即期利率曲线、平价收益率曲线与远期利率曲线
| 曲线 | 画的是什么 | 观察所得还是推导所得? |
|---|---|---|
| 即期利率曲线(零息曲线(zero curve)、本息剥离曲线(strip curve)) | 即期利率(零息债券的 YTM)对期限 | 来自零息债券或本息剥离国债的价格 |
| 附息债券收益率曲线(yield curve for coupon bonds) | 同一或相近发行人的活跃交易附息债券的 YTM 对期限 | 观察所得;空缺处用线性插值补齐 |
| 平价收益率曲线(par curve) | 各期限债券按面值定价时的票面利率 | 由即期利率曲线推导(假想) |
| 远期利率曲线(forward curve) | 未来各连续时段的远期利率(例如 1 年期利率) | 由即期利率推导 |
用市场价格画出的附息债券收益率曲线会受流动性(liquidity)不足的影响;不按面值交易的债券还有税收扭曲。用新券(on-the-run)可以改善流动性,但新券数量可能太少。由即期利率曲线(spot curve)推导出的平价收益率曲线(par curve)可以避开这些问题。这些曲线上的利率通常按半年付息债券基准(semiannual bond basis)报价。
三条曲线的关系
远期利率(forward rate)决定即期利率(即期利率是远期利率的几何平均数),即期利率决定平价利率(平价利率是即期利率的加权平均)。平价利率的权重主要落在最后一笔现金流上。
核心概念
| 环境 | 高低排列 |
|---|---|
| 正常(向上倾斜) | 第一年以后,远期 > 即期 > 平价;即期利率上升比远期利率慢;平价略低于即期 |
| 倒挂(向下倾斜) | 第一年以后,远期 < 即期 < 平价;平价略高于即期 |
| 水平 | 所有期限上远期 = 即期 = 平价 |
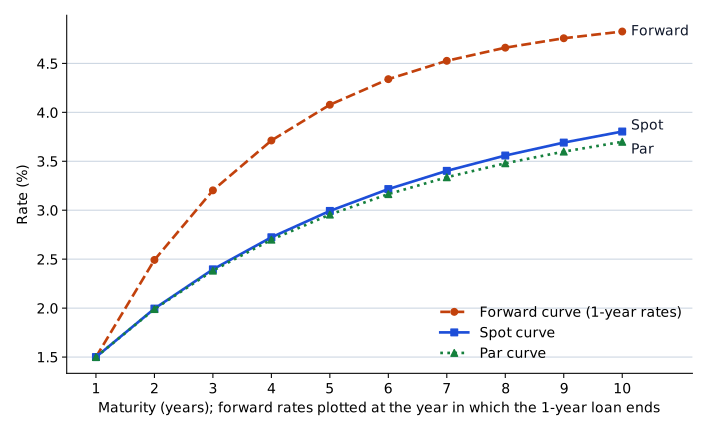
曲线倒挂与市场预期短期利率下降一致。
常见考试陷阱
- 说平价收益率曲线(par curve)是在市场上观察到的。它是理论曲线,由即期利率(spot rate)推导。
- 把倒挂环境下的排列弄反:倒挂时平价收益率高于即期利率(spot rate),远期利率(forward rate)最低。
- 把附息债券的“收益率曲线(yield curve)”(同一发行人、不同期限)和跨发行人的利率图混为一谈。
答题技巧
- 远期利率大约等于两个总利率之差,例如 ;精确值要用复利,但这个近似能很快排除错误选项。
- 从选项中找平价利率时,代入中间的选项:价格低于 100,说明平价利率更高;价格高于 100,说明更低。
本节要点
- 即期利率(spot rate)是未来某一日期单笔支付的市场折现率(discount rate),所以它等于同期限零息债券(zero-coupon bond)的 YTM。
- 债券的无套利价格把每笔现金流按其日期的即期利率(spot rate)折现;债券的 YTM 是该价格下的内部收益率,不是即期利率的简单平均或几何平均。
- 平价利率是在给定即期利率曲线(spot curve)下,使某一期限债券按面值定价的票面利率。
- ,其中开 次方是把多年期远期利率(forward rate)年化。
- 即期利率(spot rate)是截至该期限各单期利率的几何平均数(geometric mean):。
- 每笔现金流用截至其日期的单期远期利率(forward rate)复利连乘折现,得到的无套利价格与用即期利率(spot rate)折现相同。
- 第一年以后,曲线正常(向上倾斜)时远期 > 即期 > 平价,曲线倒挂时远期 < 即期 < 平价,曲线水平时三者相等。
- 平价收益率曲线(par curve)和远期利率曲线(forward curve)由即期利率曲线(spot curve)推导;附息债券收益率曲线则来自活跃交易债券的 YTM,空缺处用线性插值补齐。
随堂小测
Which of the following statements about zero-coupon bonds and spot rates is most accurate?
查看答案和解析
正确答案: C
零息债券(zero-coupon bond)不付票息:收益率为正时,它以低于面值的价格买入,到期按面值兑付,所以全部收益都是价格上涨,也不存在票息再投资的不确定性。它的到期收益率(yield to maturity, YTM)就是该期限的即期利率(spot rate)。
其他选项为什么错
- A. 零息债券的 YTM 就是该期限的即期利率,所以 4 年期即期利率是 5.2%,不用除以年数。
- B. 即期利率通常随期限不同而不同,即期利率曲线(spot curve)显示的正是这种变化。只有在水平环境下,各期限的即期利率才全部相等。
本题要点 零息债券:YTM = 即期利率;收益率为正时,全部收益来自价格向面值上涨;没有再投资风险(reinvestment risk)。
练习题
Which of the following best describes how the arbitrage-free approach values an option-free bond?
查看答案和解析
正确答案: A
无套利方法用多个折现率:每个现金流日期用当前期限结构中对应的即期利率(spot rate)。这样定价后,把债券剥离成零息部分或用零息部分重组债券都无利可图。
其他选项为什么错
- B. 即期利率的几何平均仍然是所有现金流共用的一个利率;它没有给每个日期用上正确的利率。
- C. 所有现金流用同一个折现率,是到期收益率(yield to maturity, YTM)方法,不是无套利价值的求法。
本题要点 无套利估值:每个现金流日期用一个即期利率。
Government spot rates are 2.1% for one year, 2.9% for two years and 3.6% for three years (annual compounding). The coupon rate at which a 3-year annual-pay government bond would be priced at par (the 3-year par rate) is closest to:
查看答案和解析
正确答案: B
平价利率是使债券按即期利率(spot rate)算出的价值等于 100 的票息。它是即期利率的加权平均,主要由 3 年期利率决定,所以曲线向上倾斜时,它略低于 3 年期即期利率。
折现因子:,,。
代入中间选项检验:。
其他选项为什么错
- A. 2.87% 是三个即期利率的简单平均;平价利率给第 3 年现金流的权重要大得多。
- C. 3.60% 是 3 年期即期利率。票息为 3.60% 的债券价格会略高于面值(约 100.10),因为前两期票息按低于 3.6% 的即期利率折现。
本题要点 曲线正常(向上倾斜)时,平价利率略低于即期利率。代入中间选项是考试中快速检验的办法。
Current market rates (annual compounding) are as follows: the 1-year spot rate is 2.8%, the 1-year forward rate one year from now is 4.6%, and the 1-year forward rate two years from now is 6.2%. The price per 100 of par of a 3-year zero-coupon bond is closest to:
查看答案和解析
正确答案: B
3 年期零息债券(zero-coupon bond)只在第 3 年有一笔现金流,所以用 3 年期即期利率(spot rate)折现,而 3 年期即期利率是 1 年期即期利率和两个远期利率(forward rate)的几何平均数(geometric mean)。也可以直接用 100 除以三个增长因子的乘积。
也可以先求 ;TI BA II Plus(P/Y = C/Y = 1):N = 3,I/Y = 4.524,PMT = 0,FV = 100,CPT PV = −87.57。
其他选项为什么错
- A. 92.05 是按 2.8% 的 1 年期即期利率折现三年,忽略了第 2 年和第 3 年更高的远期利率。
- C. 83.49 是按 6.2% 的 2y1y 利率折现三年,相当于把最后一年的利率用于每一年。
本题要点 用远期利率折现第 N 年的现金流,要除以截至第 N 年所有单期因子的乘积。
The chart below shows the spot curve, the par curve and the forward curve of 1-year rates, all derived from the same set of government bond prices (annual compounding). The curves are labeled only X, Y and Z.
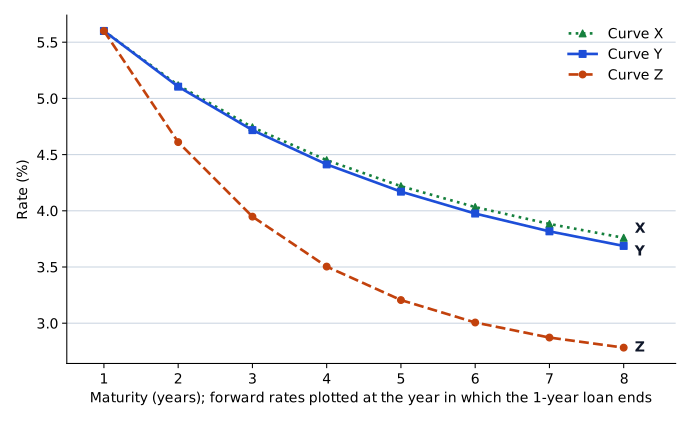
Curve X is most likely the:
查看答案和解析
正确答案: A
图中是向下倾斜(倒挂)的环境。远期利率(forward rate)随期限下降时,即期利率(远期利率的几何平均数)下降得更慢,平价利率(即期利率的加权平均)紧贴即期利率、略高于它。所以最高的曲线 X 是平价收益率曲线(par curve);Y 是即期利率曲线(spot curve),Z 是远期利率曲线(forward curve)。
其他选项为什么错
- B. 即期利率曲线是 Y:倒挂环境下,它略低于平价收益率曲线,并高于远期利率曲线。
- C. 远期利率曲线是 Z,它最低也最陡:正是不断下降的远期利率把即期利率曲线和平价收益率曲线往下拉。
本题要点 正常曲线:远期 > 即期 > 平价。倒挂曲线:远期 < 即期 < 平价。水平曲线:三者相等。
本章题库共 41 道题。 去题库全部练习。
本章要点
- 零息债券:YTM = 即期利率;收益率为正时,全部收益来自价格向面值上涨;没有再投资风险(reinvestment risk)。
- 无套利估值:每个现金流日期用一个即期利率。
- 曲线正常(向上倾斜)时,平价利率略低于即期利率。代入中间选项是考试中快速检验的办法。
- 用远期利率折现第 N 年的现金流,要除以截至第 N 年所有单期因子的乘积。
- 正常曲线:远期 > 即期 > 平价。倒挂曲线:远期 < 即期 < 平价。水平曲线:三者相等。