数量方法 · 第 4 章
金融中的货币时间价值(The Time Value of Money in Finance)
CFA 一级 · 数量方法 · 第 4 章 · 约 49 分钟
本章学习目标
- LOS 4.a 根据预期现金流,计算并解读固定收益工具(零息债券、附息债券、永续债券、摊销债券)和权益工具(优先股、固定增长 DDM 和多阶段 DDM)的现值。
- LOS 4.b 已知价格和现金流,计算并解读固定收益工具的隐含收益率,以及权益的隐含必要收益率和隐含增长率。
- LOS 4.c 解释现金流可加性原则和无套利条件,并用它们推导隐含远期利率、远期汇率和期权价值。
模块 4.1
折现现金流估值(Discounted Cash Flow Valuation)
本章把固定收益工具(fixed-income instruments)和权益工具(equity instruments)定价为预期现金流的现值(present value, PV),再把同样的关系倒过来用,求隐含收益率(rate of return)和增长率。最后讲现金流可加性(cash flow additivity)和无套利原则(no-arbitrage principle),由此得到远期利率(forward interest rates)、远期汇率(forward exchange rates),以及单期二叉树模型(binomial model)中期权(option)的价值。大部分计算用金融计算器的 TVM 工作表完成。
LOS 4.a — 固定收益工具与权益工具的现值
1. 货币时间价值
货币时间价值(time value of money)指今天的一笔钱比将来同样金额的钱更值钱。投资者要放弃手里的钱,就必须预期得到一定的收益率(rate of return);同一个利率用作折现率(discount rate),可以把未来现金流换算成现值(present value, PV),也可以把现在的金额换算成终值(future value, FV)。
核心概念
其中 是每个复利期的利率, 是期数。**连续复利(continuous compounding)**下:,。
金融计算器(TI BA II Plus,除非另有说明,P/Y = C/Y = 1,用期末模式 END)按键:N = 期数,I/Y = 每期利率(以 % 计),PV = 现值,PMT = 每期固定支付额,FV = 终值,CPT = 计算。现金流出输入为负,流入输入为正(例如支付的价格为负,收到的面值(face value)为正)。每做一道题之前,先清空 TVM 工作表。
每年有 个复利期时,利率用 ,期数用年数 。金额不等的现金流逐笔移到目标日期,再相加:年利率 6%、每半年复利一次,第 1 年末支付的 2,000 在第 3 年末的价值为 。
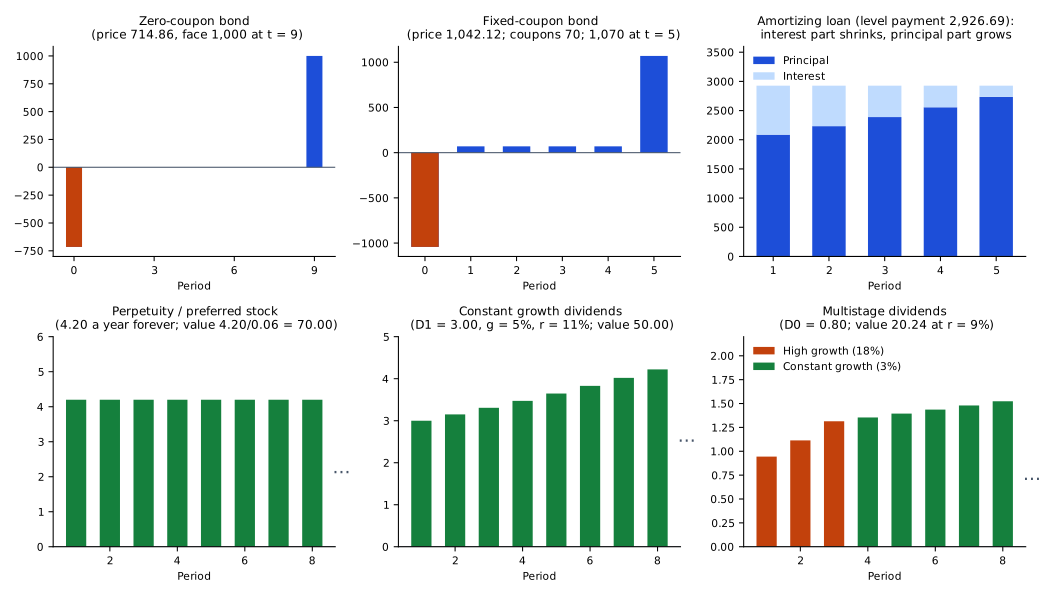
下面几种工具的区别只在于现金流的模式:
2. 固定收益工具
纯折价工具
纯折价工具(pure discount instrument)(零息债券(zero-coupon bond))以低于面值的价格买入,投资者在到期时收回面值,差额就是赚到的利息。它的价格由两个输入决定:剩余期限,以及到期收益率(yield to maturity, YTM),即用来折现面值的利率。
*例:*面值 $1,000、剩余 9 年到期、收益率 3.8% 的债券,价格为 (N = 9,I/Y = 3.8,PMT = 0,FV = 1,000,CPT PV = −714.86)。
收益率为负时,零息债券按溢价(premium)定价(高于面值):收益率为 −0.4% 时,同一只债券的价格为 。
固定票息债券
固定票息债券(fixed-coupon bond)的票面利率(coupon rate) × 面值决定每期票息(coupon),即 PMT。到期收益率(I/Y)是这样一个利率:用它折现债券的现金流,正好得到债券价格。两个利率一般不相等。价格等于票息和面值的现值之和,全部按 YTM 折现:
*例:*5 年期、面值 $1,000、年票息 7%、YTM 为 6% 的债券:N = 5,I/Y = 6,PMT = 70,FV = 1,000,CPT PV = −1,042.12。
核心概念
| 关系 | 价格与面值 |
|---|---|
| 票面利率 > YTM | 溢价(价格 > 面值) |
| 票面利率 = YTM | 平价(par) |
| 票面利率 < YTM | 折价(discount)(价格 < 面值) |
浮动利率债券(floating-rate bond)把票息重设为市场参考利率(market reference rate, MRR)加一个固定利差(例如参考利率 2.5% + 150 个基点 = 4.0%);一个基点(basis point) = 0.01%。
永续债券
永续债券(perpetual bond)(即永续年金(perpetuity))永远支付固定金额,没有到期日(maturity):
假设第一笔支付在一期之后到来。
摊销债券与年金
**年金(annuity)**是一系列间隔相等、金额相等的支付。下面的公式假设每笔支付都在期末发生,所以第一笔支付在一期之后。摊销债券(amortizing bond)(或固定利率按揭贷款)每期支付固定金额,其中既有利息,也有本金(principal)。随着未偿余额下降,每笔支付中的利息部分减少,本金部分增加。早期支付是否主要是利息,取决于利率和期限(利率低或期限短时,连第一笔支付也可能以本金为主)。
*例:*一笔 $12,000 的贷款,利率 7%,在 5 个年末等额偿还:N = 5,I/Y = 7,PV = 12,000,FV = 0,CPT PMT = −2,926.69。按月还款时,N = 年数 × 12,I/Y = 年利率 ÷ 12。
把一笔支付拆成利息和本金:
- 利息 期初余额。
- 偿还的本金 支付额 利息。
- 新余额 原余额 偿还的本金。
这笔贷款的第一笔支付含利息 ,偿还本金 ,余额剩 $9,913.31。第二笔支付含利息 ,偿还本金 $2,232.76。利息部分每年减少的金额,正好等于本金部分增加的金额。这笔贷款的完整还款计划:
| Year | Beginning balance | Payment | Interest (7%) | Principal repaid | Ending balance |
|---|---|---|---|---|---|
| 1 | 12,000.00 | 2,926.69 | 840.00 | 2,086.69 | 9,913.31 |
| 2 | 9,913.31 | 2,926.69 | 693.93 | 2,232.76 | 7,680.56 |
| 3 | 7,680.56 | 2,926.69 | 537.64 | 2,389.05 | 5,291.51 |
| 4 | 5,291.51 | 2,926.69 | 370.41 | 2,556.28 | 2,735.22 |
| 5 | 2,735.22 | 2,926.69 | 191.47 | 2,735.22 | 0.00 |
延后开始的年金
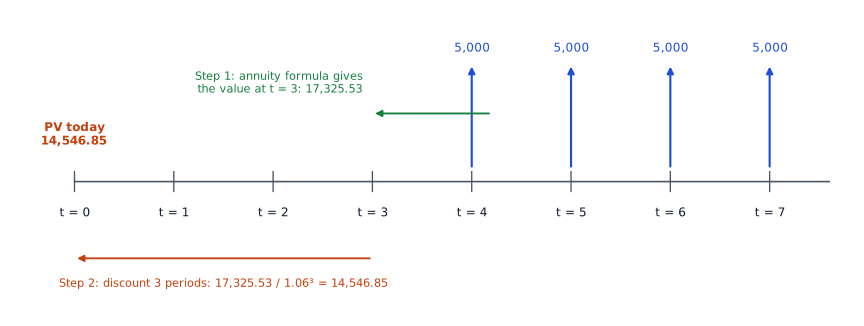
年金公式给出的是第一笔支付前一期的价值。第一笔支付更晚时:
- 用年金公式求值(得到第一笔支付前一期的价值)。
- 把这个值当作一笔单一金额,折现到今天。
*例:*四笔 5,000 的支付从 开始,利率 6%。第 1 步:,这是 时的价值。第 2 步:,这是今天的价值。
3. 权益工具
**权益证券(equity securities)的价值是预期未来现金流的现值,按投资者的必要收益率(required return)**折现。必要收益率就是让投资者愿意持有这只股票的收益率。权益(equity)通常没有到期日,现金流也可能变化。
**优先股(preferred stock)无限期支付固定股息(dividends),金额是面值(par value)**的一个约定百分比,所以按永续年金估值:
其中 是每期股息, 是市场对该优先股要求的收益率。
*例:*年股息 $4.20、必要收益率 6%,价值为 $70.00。约定股息率决定现金流;必要收益率是折现率。
普通股(common stock)是对公司资产的剩余索取权(residual claim),其他所有索取权都满足之后才轮到它。公司没有承诺支付股息,是否支付、何时支付由管理层决定。股息折现模型(dividend discount models, DDMs):
- 固定股息:像优先股一样,把股票按永续年金估值。
- 固定增长 DDM(constant growth DDM)(戈登增长模型(Gordon growth model)):
其中 是从 起全部股息的价值, 是普通股权益的必要收益率, 是股息的固定增长率。模型需要下一期的预期股息()、一个固定的增长率,并要求 。*例:*,,,则 。
- 多阶段 DDM(multistage DDM):逐个预测高增长阶段的股息,再在固定增长阶段开始时套用戈登模型。戈登模型给出的是分子里那笔股息之前一期的价值:。高增长率可以高于 ,因为这些股息是逐笔折现的(下面例子里是 18% 对 9%)。只有戈登那一步用到的固定增长率必须低于 。
*多阶段例子:*,前 3 年增长 18%,之后永远增长 3%,。
例题详解:债券定价与贷款还款拆分
一只 5 年期债券,面值 $1,000,年票息 5.25%,YTM 为 4.35%。另外,一位借款人借入 $250,000,利率 4.8%,分 10 个年末等额偿还。
第 1 步。票面利率(5.25%)高于 YTM(4.35%),所以债券一定溢价交易。
第 2 步。给债券定价:N = 5;I/Y = 4.35;PMT = 52.50;FV = 1,000;CPT PV = −1,039.68。价格为 $1,039.68,和预判一样高于面值。
第 3 步。一年后,YTM 不变:N = 4;I/Y = 4.35;PMT = 52.50;FV = 1,000;CPT PV = −1,032.40。价格仍高于面值,但离面值更近了。
第 4 步。贷款每期还款额:N = 10;I/Y = 4.8;PV = 250,000;FV = 0;CPT PMT = −32,062.44。
第 5 步。第一笔还款:利息 ;本金 ;新余额 $229,937.56。
第 6 步。第二笔还款:利息 ;本金 。利息部分减少了 $963.00,本金部分增加了同样的金额。
结果:债券价格为 $1,039.68。贷款每期还款 $32,062.44,其中利息第 1 年为 $12,000.00,第 2 年为 $11,037.00。
常见考试陷阱
- 把票面利率(决定 PMT)和 YTM(即 I/Y)弄混;或者题目已经给出债券本身的价格,却把同类债券的收益率(rate of return)当作它的 YTM。
- 年金(annuity)和单笔金额:把现值(present value, PV)和终值(future value, FV)搞混,把各笔支付直接相加而不折现,或者用单利 折现,忽略了复利。
- 永续年金(perpetuity)价值 = 支付额 ÷ 利率;第一笔支付在一期之后时,这已经是今天的价值。改成相乘,或者再多折现一期,结果都错。用上面 $4.20 股息、6% 必要收益率(required return)的例子,把 $70.00 再折现一期,得到 $66.04。
- 戈登模型:用了 ,而该用的是 ;或者增长率不固定、不低于必要收益率(required return)时仍套用模型。
- 多阶段 DDM:终端价值(terminal value) 用 计算,折现 期,而不是 期。在多阶段例子里,把 折现四期,得到 $18.80,而不是 $20.24。
- 延后开始的年金(annuity):按到第一笔支付的全部期数折现,而不是少一期。在上面的例子里,把 17,325.53 折现四期,得到 13,723.44,而不是 14,546.85。
- 忘了负收益率(rate of return)会让价格高于面值(par value)。
- 按月还款的贷款:N 和 I/Y 只换算了一个。
答题技巧
- 计算债券价格之前,先比较票面利率和 YTM:票面利率高于 YTM 是溢价,相等是平价,低于是折价(discount)。落在面值错误一侧的价格可以直接排除。
- 零息债券、附息债券和等额还款贷款都是一次 TVM 输入;零息债券就是 PMT = 0 的同一组输入。
- 等额永续年金或优先股不用计算器工作表:价值 = 支付额 ÷ 利率。
本节要点
- 这里的每种工具,价值都是预期现金流的现值(present value, PV),每笔现金流都用 折现。
- 票面利率(coupon rate)高于 YTM 时债券溢价交易,相等时平价交易,低于 YTM 时折价(discount)交易。
- 永续年金(perpetuity)在第一笔支付前一期的价值是 ,优先股(preferred stock)也这样估值:。
- 摊销型贷款中,每笔还款的利息等于利率乘以期初余额,所以在贷款存续期内利息部分逐期减少,本金部分逐期增加。
- 戈登增长模型(Gordon growth model) 用下一期股息,并要求增长率固定且低于必要收益率(required return)。
- 多阶段 DDM 中,终端价值(terminal value) 和第 期支付的股息一起折现 期。
随堂小测
Brisa Therapeutics expects to receive the licensing fees shown in the table below. Its finance team discounts them at a stated annual rate of 6%, compounded monthly. The present value of the three fees today is closest to:
| Received at the end of year | Fee |
|---|---|
| 1 | $5,000 |
| 2 | $9,000 |
| 3 | $12,000 |
查看答案和解析
正确答案: A
各笔许可费金额不等,所以每一笔单独折现到今天,再把现值(present value, PV)相加。按月复利时,每期利率是 6%/12 = 0.5%,每年有 12 期,所以三笔费用分别折现 12、24 和 36 个月。
计算器(P/Y = C/Y = 1,期末模式),先算第一笔费用:输入 N = 12、I/Y = 0.5、PMT = 0、FV = 5,000,按 CPT PV,得到 −4,709.53。然后改成 N = 24、FV = 9,000,按 CPT PV,得到 −7,984.67;再改成 N = 36、FV = 12,000,按 CPT PV,得到 −10,027.74。
其他选项为什么错
- B. $22,802 按 6% 年复利折现(、 和 )。按月复利会把有效年利率(effective annual rate, EAR)提高到 ,所以现值更低。
- C. $25,708 用了 0.5% 的月利率,却只折现 1、2、3 期,按年而不是按月计期数。
本题要点 每年复利 次时,按 折现,期数为 年数;金额不等的现金流逐笔估值。
模块 4.2
隐含收益率与现金流可加性(Implied Returns and Cash Flow Additivity)
LOS 4.b — 隐含收益率与隐含增长率
模块 4.1 的现值(present value, PV)关系可以变形:已知价格和已知(或假设)的现金流,就能解出隐含的收益率(rate of return)。
零息债券(zero-coupon bond)
*例:*面值(face value) $1,000、6 年后到期、价格 $820 的债券,收益率为 (N = 6,PV = −820,PMT = 0,FV = 1,000,CPT I/Y = 3.36)。
附息债券
**附息债券(coupon bond)**的到期收益率(yield to maturity, YTM)一般没有解析解,所以用计算器求:N,PMT = 票息(coupon),FV = 面值(face value),PV = −价格,CPT I/Y。*例:*5 年期、面值 $1,000、年票息 4%、价格 $975.00 的债券:N = 5,PMT = 40,FV = 1,000,PV = −975,CPT I/Y = 4.57。
价格和收益率反向变动:债券价格上升,YTM 下降;价格下降,YTM 上升。上面这只债券如果涨到 $990.00,YTM 降到 4.23%。
权益(equity):隐含必要收益率
权益的必要收益率(required return)无法直接观察。把固定增长股息折现模型(constant growth dividend discount model, DDM)变形,代入观察到的价格,得到:
核心概念
这里的**股息收益率(dividend yield)**是预期股息除以当前价格。
权益:隐含增长率
已知必要收益率时,**隐含增长率(implied growth rate)**为
如果要解的是必要收益率,而题目给出的是刚支付的股息(),先换算:。
| 已知 | 求 | 公式 |
|---|---|---|
| 必要收益率 | ||
| 隐含增长率 | ||
| 股息收益率 |
*例:*股价 $50.00,预计明年支付 $2.00 股息,股息收益率为 4.0%。固定增长率为 5% 时,隐含必要收益率为 4.0% + 5% = 9.0%。如果投资者要求的是 10%,隐含增长率为 10% − 4.0% = 6.0%。
LOS 4.c — 现金流可加性、无套利及其应用
1. 现金流可加性原则
根据现金流可加性原则(cash flow additivity principle),一组现金流的价值,等于把每笔现金流分别折现后相加的总和。几组现金流可以相加(同一日期的现金流合并),也可以任意拆分,各部分的现值(present value, PV)加起来等于整体的现值。
*例:*利率 8% 时,第 1–4 年末分别支付 $200、$200、$500 和 $200,价值等于一个 4 年期、每年 $200 的年金(annuity)(PV = 662.43),加上第 3 年的一笔 $300(PV = 238.15),合计 $900.58。这就是复制(replication):一个年金加一只零息债券(zero-coupon bond),复制出这组不均匀的现金流。拆出一个等于最小(或任意)等额金额的年金后,剩下的现金流保持原来的时间顺序。顺序很重要,因为越早的现金流越值钱。
比较两个项目时,按日期把一组现金流减去另一组。如果差额是先 、后 ,那么在任何正的折现率(discount rate)下,现金流较早的项目现值更高,不需要计算净现值(net present value, NPV)。
2. 无套利原则(一价定律)
可加性是无套利原则(no-arbitrage principle)(即一价定律(law of one price))的基础:未来现金流在每一种可能状态下都相同的两项资产,现在的价格必须相同。价格偏离时,交易者买入较便宜的资产、卖出较贵的资产,这种交易会把两个价格推回一致。这类价差消失得很快,所以套利者必须马上行动。
下面用这一原则推导远期利率(forward rate)和远期汇率(forward exchange rates),并给期权估值。
3. 远期利率
**即期利率(spot rate)** 是今天发放、期限 年的贷款的年化利率。**远期利率(forward rate)**是未来某个日期发放的贷款的利率:1y1y 是一年后开始的 1 年期利率,2y1y 是两年后开始的 1 年期利率,3y2y 是三年后开始的 2 年期利率。在同一期限内,无论走哪条路径借款或投资,成本都必须相同:
核心概念
这样从即期利率解出的远期利率,就是隐含远期利率(implied forward rate)。*例:*,,则 。即期利率曲线(spot curve)向上倾斜时,远期利率高于两个即期利率。投资者买 2 年期债券,或者先按 买 1 年期债券、再按 1y1y 滚动再买一次,两种做法没有差别。
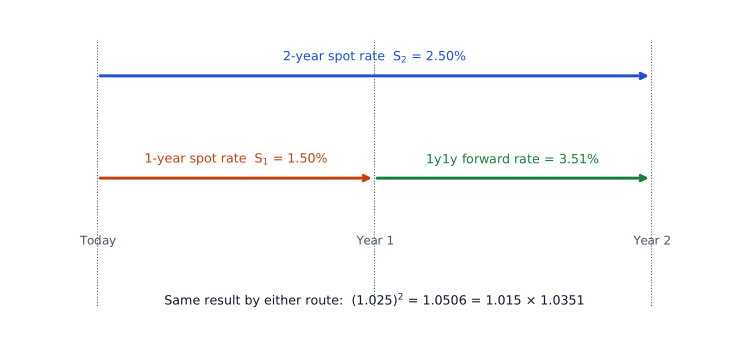
如果投资者能把第二年的利率锁定在 4.00%,两条路径的成本就不再相同。按 借入 $1,000,000、期限两年,到期要偿还 。把同样的金额先按 1.5% 借出一年,再按锁定的 4.00% 借出一年,收回 。第 2 年末的这 $4,975 收益不用投资者自己出钱,也没有风险,所以是套利(arbitrage)利润。交易者利用这个机会,会把远期利率推回 3.51%。
更长期限的远期利率遵循同样的规则。一年后开始的 2 年期利率满足 。
4. 远期汇率(forward exchange rates)
**汇率(exchange rate)**表示买一单位某种货币需要多少单位另一种货币。报价 A/B 是一单位 B(基础货币(base currency))以 A(计价货币(price currency))表示的价格。无套利把远期汇率、即期汇率(spot exchange rate)与远期期限内两种货币的无风险利率(risk-free rate)联系在一起。如果远期汇率偏离,交易者可以借入一种货币,按即期汇率兑换,按另一种货币的无风险利率投资,再把本息远期卖出,锁定无风险利润。根据利率的报价方式,用下面两种等价形式之一:
- 用年利率、期限为 年时:
- 利率已经换算成远期期间的利率时(例如 90 天货币市场利率按 换算),不用指数:
远期汇率与即期汇率的百分比差异,约等于两种货币的利差。*例:*一年期远期,即期汇率 1.1000 USD/EUR,美元一年期利率 4%,欧元一年期利率 2%,远期汇率为 ,比即期高约 1.96%,接近 2% 的利差。利率较高的货币远期贴水(forward discount)。
5. 期权价值:单期二叉树模型
期权(option)赋予持有人按约定的行权价(exercise price)买入(看涨期权(call option))或卖出(看跌期权(put option))某项资产的权利,但没有义务。到期时:看涨期权价值 ;看跌期权价值 。到期时,如果行权不划算,期权就是虚值(out of the money)(行权价高于市价的看涨期权,或行权价低于市价的看跌期权),持有人任其到期失效。到期时处于**实值(in the money)**的期权会被行权。
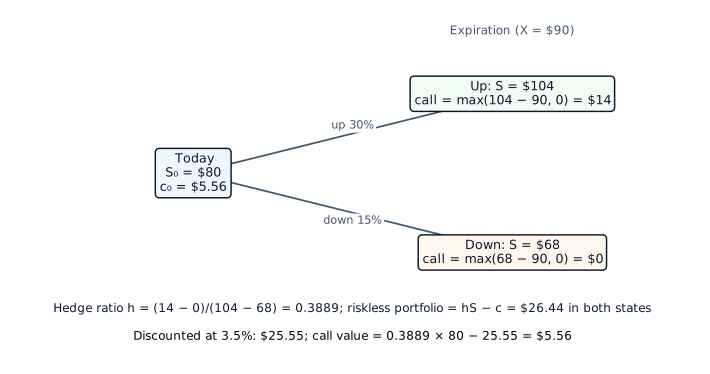
在**二叉树模型(binomial model)**中,标的资产(underlying)在一期内变动到两个价格之一。单期模型需要:标的资产今天的价值、行权价(期权在期末到期)、上涨和下跌时的收益率,以及该期的无风险利率。卖出一份看涨期权,同时买入 股,使组合在上涨或下跌后的价值相同(无风险):
这个 就是对冲比率(hedge ratio):每卖出一份期权买入的股数。
无风险组合必须赚取无风险利率(risk-free rate),所以:今天的价值 ,期权价值 。
*例:*,上涨 30% 到 $104,下跌 15% 到 $68,,。看涨期权的收益:上涨时 $14,下跌时 $0。。到期时组合价值 ,两种状态下都一样。现值 PV 。看涨期权价值 。
常见考试陷阱
- 把价格界限的方向弄反:对零息债券(zero-coupon bond),要得到高于 X% 的收益率,价格必须低于对应 X% 的那个价格。
- 求隐含增长率时,把股息收益率(dividend yield)加到必要收益率上;股息收益率应该减去。必要收益率 10%、股息收益率 4.0% 时,这个错误得到 14.0%,而不是 6.0%。
- 对即期利率(spot rate)取平均来求远期利率(forward rate)。远期利率来自复利(几何)关系。、 时,平均值是 2.0%,而 1y1y 是 3.51%。
- 远期汇率(forward exchange rates):把两个利率之和或平均值当作远期升水或贴水,或者在精确比率中把基础货币(base currency)的利率放在分子。即期汇率 1.1000 USD/EUR 时,把欧元利率放在分子,得到 ,而不是 1.1216。
- 可加性:把剩余现金流按相反的日期顺序写出,这会改变它们的现值(present value, PV)。
- 二叉树模型(binomial model):把收益按 50/50 加权;用无风险利率(risk-free rate)以外的利率折现对冲组合;或者把组合的现值(present value, PV)当作期权价值,而不是用股票头寸减去它。在上面的例子中,按 50/50 加权得到 ,把组合现值当作期权价值得到 $25.55,而看涨期权(call option)的价值是 $5.56。
答题技巧
- 即期利率曲线向上倾斜时,隐含远期利率高于两个即期利率,所以落在两个即期利率之间的远期利率可以直接排除。
- 先判断远期汇率的方向:计价货币利率较高时,远期汇率高于即期;计价货币利率较低时,远期汇率低于即期。
- 两组现金流只差先 、后 时,在任何正的折现率下,现金流较早的那组现值更高,不需要计算 NPV。
本节要点
- 零息债券(zero-coupon bond)的隐含收益率是 ;附息债券的 YTM 用计算器求(CPT I/Y)。
- 债券价格与 YTM 反向变动。
- 把戈登增长模型(Gordon growth model)变形,得到必要收益率 和隐含增长率 。
- 根据现金流可加性,一组现金流的现值(present value, PV)等于各部分现值之和,所以不均匀的现金流可以用年金和零息债券(zero-coupon bond)复制(replication)。
- 无套利决定了隐含远期利率(implied forward rate) 和远期汇率(forward exchange rates) 。
- 单期二叉树模型(binomial model)中,对冲比率(hedge ratio) ,对冲组合赚取无风险利率(risk-free rate), 减去对冲组合的现值(present value, PV)。
随堂小测
Chiara Lombardi holds a 7-year corporate bond with a 5.3% annual coupon. Her monthly statement shows that the bond's yield to maturity rose from 5.1% last month to 5.6% this month. Over the month, the bond's price has most likely:
查看答案和解析
正确答案: A
价格和到期收益率反向变动。到期收益率是让债券现金流的现值(present value, PV)等于价格的折现率。收益率上升,意味着同样的固定现金流折现得更多,所以价格一定下降了。
其他选项为什么错
- B. 价格上升对应的是到期收益率下降,而不是上升。
- C. 价格不变时,到期收益率几乎不变(只有过去一个月的时间流逝会让它略有变化),不可能上升 0.5 个百分点。
本题要点 价格和 YTM 反向变动:收益率上升,价格下降。
练习题
Brightwater Utilities has preferred stock outstanding that pays a fixed annual dividend of $2.60 per share with no maturity date. An investor who requires a 7.2% rate of return should be willing to pay, per share, a maximum of closest to:
查看答案和解析
正确答案: C
永远支付的固定股息是永续年金(perpetuity)。它的价值等于年股息除以投资者要求的收益率(rate of return)。
其他选项为什么错
- A. $18.72 是用股息乘以必要收益率(),而不是除以它。
- B. $33.69 把永续年金价值多折现了一年,。第一笔股息在一年之后时,公式 给出的已经是今天的价值。
本题要点 优先股(永续固定股息):价值 = 股息 ÷ 必要收益率。
A small business project is expected to generate the following cash flows:
| End of year | Cash flow |
|---|---|
| 1 | $3,000 |
| 2 | $5,000 |
| 3 | $0 |
| 4 | −$1,500 |
At a discount rate of 8%, the present value of this cash flow stream is closest to:
查看答案和解析
正确答案: A
根据现金流可加性原则,不均匀现金流的现值(present value, PV)等于各笔现金流现值之和。每笔现金流按各自的年数折现,第 4 年的流出带负号计入。
计算器:[CF] [2ND] [CLR WORK];CF0 = 0;C01 = 3,000,F01 = 1;C02 = 5,000,F02 = 1;C03 = 0,F03 = 1;C04 = −1,500,F04 = 1;[NPV] I = 8,[↓] [CPT] = 5,961.93。现金流入输入为正,第 4 年的流出输入为负。
其他选项为什么错
- B. $7,064 只算了第 1 年和第 2 年的流入,漏掉了第 4 年的流出。
- C. $8,167 把第 4 年现金流的现值加上了(),而不是减去。这笔是流出。
本题要点 不均匀现金流的现值 ,流出保留负号。
A stock trades at $40. In one year it will either rise by 25% or fall by 20%. A one-year call option on the stock has an exercise price of $44, and the risk-free rate is 4%. Using a one-period binomial model, the value of the call option today is closest to:
查看答案和解析
正确答案: B
卖出一份看涨期权(call option),同时按对冲比率(hedge ratio) 买入股票,组合无论股价涨跌价值都相同。这个无风险组合必须赚取无风险利率(risk-free rate)。期权价值等于买股票的成本减去无风险组合的现值(present value, PV)。
到期时股价:上涨 ,下跌 。看涨期权收益:上涨 ;下跌 。
到期时组合价值:上涨 ;下跌 。
其他选项为什么错
- A. $2.88 给上涨和下跌的收益相同权重()。二叉树估值不依赖 50/50(或任何主观)概率,而是由对冲比率、上涨和下跌后的价格以及无风险利率决定。
- C. $3.20 是未折现的价值:它等于 ,即 ,其中 是上涨的风险中性概率(risk-neutral probability)。漏掉除以 ,会高估期权价值。
本题要点 二叉树模型(binomial model):;。
本章题库共 44 道题。 去题库全部练习。
本章要点
- 每年复利 次时,按 折现,期数为 年数;金额不等的现金流逐笔估值。
- 优先股(永续固定股息):价值 = 股息 ÷ 必要收益率。
- 价格和 YTM 反向变动:收益率上升,价格下降。
- 不均匀现金流的现值 ,流出保留负号。
- 二叉树模型(binomial model):;。